Tudo indica que ciclo de cortes na taxa Selic ficou para trás — pelo menos por enquanto.
Na decisão desta quarta-feira (4), o Comitê de Política Monetária (Copom) do Banco Central optou por manter a taxa básica de juros em 13,75% ao ano, interrompendo uma sequência de cinco reduções consecutivas.
O movimento era amplamente esperado pelo mercado e veio acompanhado de um diagnóstico de risco inflacionário para o país diante das incertezas provocadas pela reeleição do presidente Lula (PT) e da pressão geopolítica internacional.
Para o investidor de renda fixa, porém, a pausa nos juros pode ter o seu lado de «copo meio-cheio».
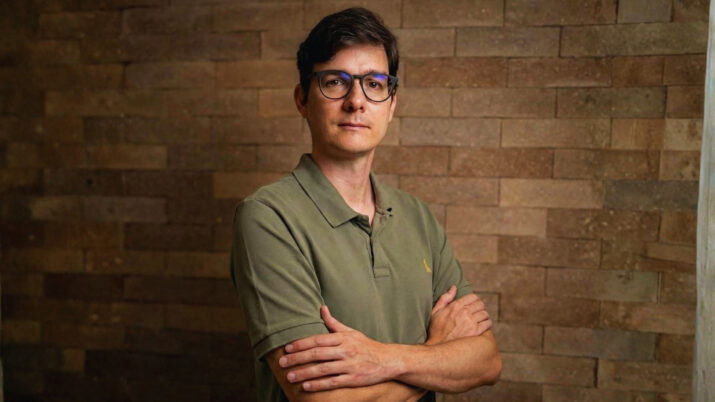
Na avaliação de Igor Campos, gestor de renda fixa da Armor Capital, gestora especializada em multimercados com R$ 2 bilhões sob gestão, o cenário atual reforça a tese de aplicações conservadoras, especialmente depois da forte reprecificação observada nos títulos públicos após a eleição presidencial.
«O investidor volta a encontrar taxas muito atrativas, tanto nos títulos prefixados quanto nos indexados à inflação», disse Campos.
Oportunidades no Tesouro Direto
Durante parte da campanha eleitoral, o mercado passou a embutir um cenário de menor pressão fiscal nos preços dos ativos diante a possibilidade de vitória da oposição representada pelo candidato Flávio Bolsonaro (PL).
As projeções para juros e inflação no Brasil caíram significativamente. Logo, os títulos prefixados do Tesouro Direto passaram a oferecer 12% de taxa, enquanto os títulos indexados à inflação estavam no patamar de 6% de retorno real.
Para o investidor pessoa física, a percepção era de que o bonde das melhores taxas tinha passado. Quem entrou, entrou.
Mas agora uma nova janela de oportunidade se abriu. Os títulos do Tesouro Direto voltaram a oferecer taxas maiores diante do aumento da percepção de risco fiscal após a reeleição do presidente Lula.
Os agentes financeiros não acreditam na disposição do presidente petista em oferecer uma solução sustentável para o crescimento da dívida pública. Por isso, exigem um prêmio de risco maior para financiar o governo por meio dos títulos públicos.
Prêmio de risco maior é sinônimo de taxas mais altas.
«Estamos em um cenário dúbio. É certo que a percepção vai melhorar ou piorar. Tudo depende das medidas anunciadas pelo governo. E seja qual for o cenário, bom ou ruim, a postura conservadora nos títulos públicos é a melhor posição de espera», disse Campos.
As taxas voltaram para um padrão anterior ao da campanha eleitoral.
O Tesouro Prefixado está no nível de 15% ao ano, enquanto o Tesouro IPCA+ oferece taxas no nível de 7,5% ao ano.
Para Campos, mesmo que o cenário piore, são juros para «travar na carteira».
«São taxas de juros que estão em patamares historicamente bastante premiados e vão, de fato, trazer um belo retorno para quem tem capital para alocar», disse o gestor da Armor.
Como escolher um título público?
Para Campos, tudo depende do prazo dos objetivos do investidor.
Quem precisa de liquidez (acesso rápido ao dinheiro do investimento) ou prefere evitar oscilações nas taxas, a recomendação é manter a parcela mais relevante da carteira em títulos pós-fixados atrelados à Selic. Ou seja, o bom e velho Tesouro Selic.
O gestor espera que a taxa Selic termine o ano no atual patamar de 13,75% ao ano. Na prática, isso significa que os juros vão continuar rendendo algo próximo de 1% ao mês nas aplicações pós-fixadas.
Trata-se de um rendimento muito significativo para um investimento considerado de baixíssimo risco.
Entretanto, para investidores com horizonte mais longo, o gestor vê espaço para travar as taxas históricas novamente disponíveis.
É mais ou menos o mesmo cenário de antes das eleições, quando os títulos prefixados e os papéis indexados à inflação, como o Tesouro IPCA+, eram os «queridinhos» dos analistas.
Isso porque quem compra esses papéis do Tesouro Direto nesses momentos de taxas altas consegue garantir um rendimento elevado por vários anos. Se, no futuro, o cenário melhorar e os juros voltarem a cair, os investidores que travaram essas taxas tendem a ser beneficiados.
«De maneira geral, com certeza vale ter algum grau de exposição às taxas presentes dos prefixados e indexados à inflação. Mas algum grau de conservadorismo, com uma posição razoável em Tesouro Selic, eu acho que vale a pena para todos os perfis de investidor», diz o gestor.
Tesouro IPCA+, de novo?
A recomendação do Tesouro IPCA+ é o «feitiço do tempo» do investidor brasileiro. Assim como no clássico filme de Bill Murray, o título público indexado à inflação é indicado por todos os analistas, como um «loop» de recomendação.
Mas não é sem motivo.
Campos reforça a importância deste papel para a carteira de uma pessoa física. O Tesouro IPCA+ oferece uma combinação importante para cenários econômicos imprevisíveis, como o do Brasil atualmente.
Trata-se da proteção contra a inflação por meio da correção do valor aplicado pelo IPCA mais uma taxa real, que atualmente está bastante elevada para os padrões históricos.
Esse nível de 7,5% de taxa acima da inflação tem o potencial de dobrar o valor investido em um prazo de seis anos, considerando uma inflação média de 4% ao ano. (veja projeções aqui)
«Pela ótica do investidor pessoa física, que está querendo preservar poder de compra e preservar seu capital, são juros extremamente atrativos e indispensáveis», diz Campos.
Juros altos por mais tempo
A visão da Armor Capital é que a renda fixa continuará atraente porque dificilmente os juros cairão com rapidez nos próximos anos.
E essa leitura apareceu nas projeções do Boletim Focus desta semana.
O levantamento feito pelo Banco Central com economistas do mercado mostra uma piora das expectativas de inflação para os próximos anos. Por consequência, as projeções para a taxa Selic acompanharam essa piora.
As projeções para 2028 e 2029 subiram significativamente, de 3,75% para 4% e de 3,50% para 3,98%, respectivamente.
Com relação aos juros, o Focus mostra que a mediana para a Selic de 2027 subiu de 11,75% para 12,5%, enquanto a de 2028 saiu de10% para 11%.
Para Campos, a combinação de incertezas fiscais domésticas e um ambiente internacional ainda desafiador dificulta uma retomada rápida dos cortes na Selic.
Porém, o mercado não se move apenas quando a meta para os juros muda, mas quando as expectativas melhoram — como ficou claro durante a campanha eleitoral.
Por isso, a lição que fica é aproveitar as oportunidades para montar uma boa carteira e se preparar, seja para a melhora ou piora das taxas no futuro.
ACERCA DEL CORRESPONSAL
JOSé CARLOS FERREIRA
José Carlos Ferreira es corresponsal de Prensa Mercosur en Río de Janeiro, Brasil, con posibilidad de desarrollar su labor periodística en todo el territorio brasileño. Cuenta con experiencia profesional en comunicación y medios, vinculada a WBP Brasil y Rede Globo de Televisão, y posee especial interés en política, noticias regionales, reportajes y entrevistas. Su incorporación fortalece la presencia de Prensa Mercosur en Brasil, aportando experiencia, contenidos y una mirada cercana a la realidad brasileña para informar y conectar al país con la agenda del Mercosur.
- ★A Selic pousou, mas a renda fixa continua voando; gestor da Armor Capital diz onde investir no Tesouro Direto agora
- ★Eleições nos EUA: como uma derrota de Trump pode afetar o agro do Brasil
- ★'A F1 é uma alavanca de conexão com a nova geração', diz CMO da Raízen
- ★Dólar dispara, bolsa cai e Itaú muda a estratégia: chefe de recomendações do banco diz onde investir após as eleições
- ★O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa