El euro digital entra en su recta final: la UE ultima su primera moneda soberana en formato electrónico.
Investigación | Dinero digital y monedas de banco central (CBDC) | Bruselas, 18 de noviembre de 2026.
El proyecto de moneda digital del Banco Central Europeo abandona el papel y se prepara para tocar la calle: la legislatura europea negocia ya el paquete legislativo que podría desbloquear una primera emisión en 2029. Analizamos en profundidad qué es una CBDC, en qué punto está su implantación en Europa, qué características tendría el euro digital, y qué ventajas e inconvenientes despierta entre bancos, comercios y ciudadanos.
1. ¿Qué es una CBDC y por qué ahora?.
Una moneda digital de banco central (CBDC, por sus siglas en inglés) es, en esencia, dinero emitido directamente por el banco central de un país o de una unión monetaria, pero en soporte electrónico. El matiz no es menor: el dinero que hoy mueve el ciudadano medio —el saldo de una cuenta corriente o el importe de una transferencia— no es dinero del banco central, sino dinero comercial emitido por entidades privadas. Las CBDC devuelven al banco central un papel directo en el bolsillo digital del ciudadano, algo que solo ocurre hoy con el efectivo.
Existen dos familias. Las CBDC mayoristas (w-CBDC) circulan entre bancos e instituciones financieras para liquidar operaciones interbancarias y de mercados, con el token español EURM del Banco de España como caso de estudio europeo. Las CBDC minoristas (r-CBDC) son las que interesan a la ciudadanía: el equivalente electrónico del billete. El euro digital pertenece a esta segunda categoría y, según el BCE, sería «una forma digital de efectivo, emitida por el banco central y disponible para toda la ciudadanía de la zona del euro», que complementaría —no sustituiría— billetes y monedas.
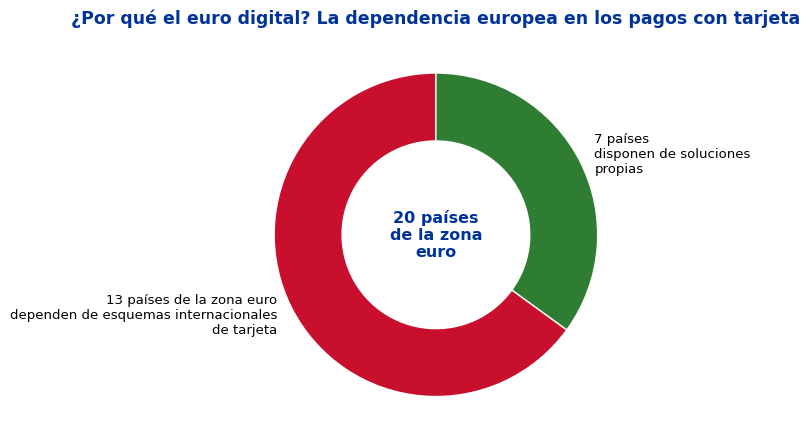
La urgencia europea tiene tres orígenes convergentes. Primero, la caída estructural del uso del efectivo. Segundo, la dependencia tecnológica: 13 de los 20 países de la zona euro dependen de esquemas internacionales de tarjeta de fuera de la UE para sus pagos con tarjeta, un agujero de soberanía monetaria que el BCE considera inaceptable. Y tercero, la ofensiva de las stablecoins vinculadas al dólar —el 99 % de las stablecoins oficiales cotizan al dólar—, que Lagarde ha llegado a describir como una amenaza que obliga a Europa a «aprovechar el momento del euro».
2. Estado de implantación en Europa: noviembre de 2026, la recta final legislativa.
A fecha de hoy, el euro digital no es aún una moneda en circulación: es un proyecto en fase avanzada de construcción legislativa y técnica. Su hoja de ruta ha sido metódica. El BCE publicó su primer informe en octubre de 2020, lanzó la fase de investigación en octubre de 2021, y en noviembre de 2023 arrancó una fase de preparación de dos años que concluyó en octubre de 2025. Ese mes, el Consejo de Gobierno del BCE decidió avanzar a la fase de preparación técnica, en línea con el mandato político de la Cumbre del Euro para acelerar.
2026 ha sido el año político decisivo. El Consejo de la UE fijó su posición negociadora en diciembre de 2025. El Parlamento Europeo votó el 10 de febrero de 2026 a favor de desarrollar tanto la versión online como la offline, descartando la propuesta de algunos eurodiputados de limitarla al pago offline. El 9 de julio, el Pleno aprobó su posición sobre el Paquete de Moneda Única. Desde entonces, Parlamento, Consejo y Comisión mantienen negociaciones en trílogos con el objetivo de cerrar el texto antes de final de año. El 10 de noviembre de 2026, el miembro del Ejecutivo del BCE Piero Cipollone compareció ante la comisión ECON del Parlamento para pedir una conclusión rápida: «un retraso en la adopción podría aplazar la introducción del euro digital, reforzar la dependencia de Europa de proveedores extranjeros y dificultar que las empresas europeas innoven y compitan».
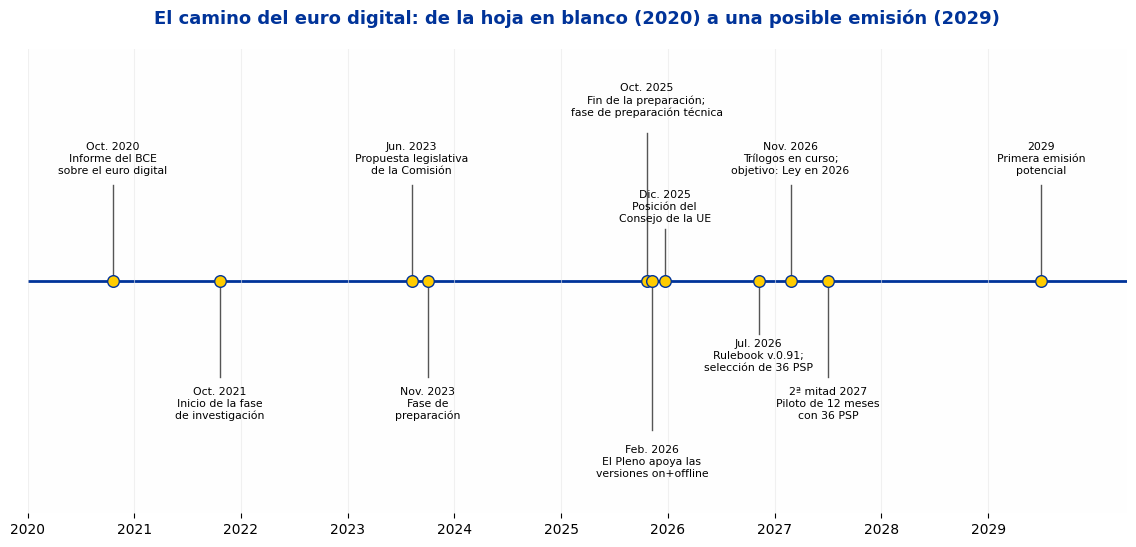
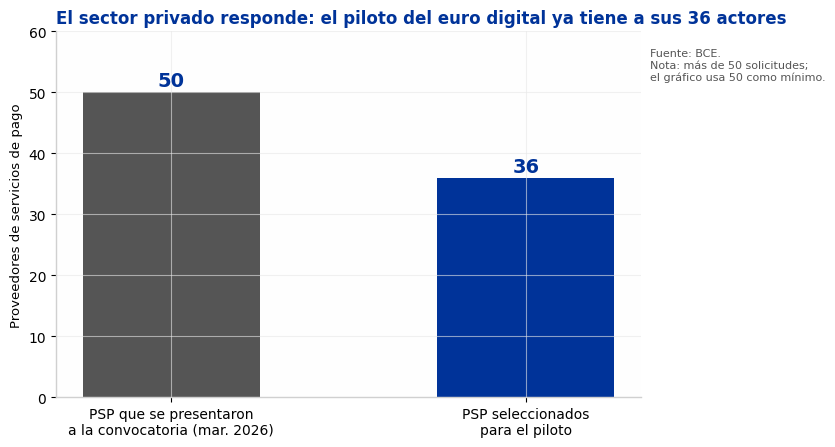
En paralelo, el trabajo técnico avanza sin esperar al texto definitivo. En julio de 2026 el BCE publicó la versión 0.91 del rulebook —el reglamento operativo que fija normas, estándares y procedimientos comunes— que incorpora los resultados de una consulta de mercado a gran escala realizada entre junio y octubre de 2025. Y la maquinaria de pruebas ya está engrasada: tras una convocatoria lanzada en marzo de 2026, más de 50 proveedores de servicios de pago (PSP) se presentaron y 36 fueron seleccionados para un piloto de 12 meses que arrancará en la segunda mitad de 2027 y testará pagos entre personas (online y offline) y de personas a comercios, con empleados del BCE y de los 19 bancos centrales nacionales actuando como usuarios reales. Los comercios seleccionados se anunciarán a comienzos de 2027.
El calendario oficial, condicionado a la aprobación legislativa en 2026, es claro: piloto en la segunda mitad de 2027 y disponibilidad para una primera emisión potencial durante 2029. La decisión final de emitir solo la tomará el Consejo de Gobierno del BCE una vez aprobado el reglamento.
El BCE también está construyendo el andamiaje mayorista: Pontes, lanzado en septiembre de 2026, conecta plataformas privadas de tecnología de registro distribuido (DLT) con los servicios TARGET del Eurosistema.
Durante julio del 2026, el BCE publicó la versión 091 del rulebook, aquel reglamento operativo que establece las normas, procedimientos y estándares comunes, integrando los resultados de una gran consulta de mercado realizada entre junio y octubre del 2025. La maquinaria de pruebas ya se encuentra engrasada pues tras la convocatoria de marzo de 2026, más de 50 proveedores de servicios de pago se presentaron y 36 fueron los seleccionados para un piloto de 12 meses que arrancará en la segunda mitad del 2027, el cual testará pagos online y offline entre personas y hacia comercios, usando a empleados del BCE y de los 19 bancos centrales como usuarios reales.
Los comercios elegidos se anunciarán empezando el 2027. El calendario oficial, condicionado siempre a la aprobación legislativa del 2026, resulta claro: piloto en la segunda mitad del 2027 y disponibilidad para una posible primera emisión durante 2029. La decisión final de emitir la toma solo el Consejo de Gobierno del BCE tras aprobar el reglamento. El BCE construye también el andamiaje mayorista; Pontes, lanzado en septiembre de 2026, conecta las plataformas privadas de tecnología de registro distribuido con los servicios TARGET del Eurosistema. Gráfico 1 cronología del proyecto es el que va con este punto. Disponible en PNG al finalizar el texto en el anexo de gráficas.
3. Un mapa mundial hirviendo: Europa no va sola
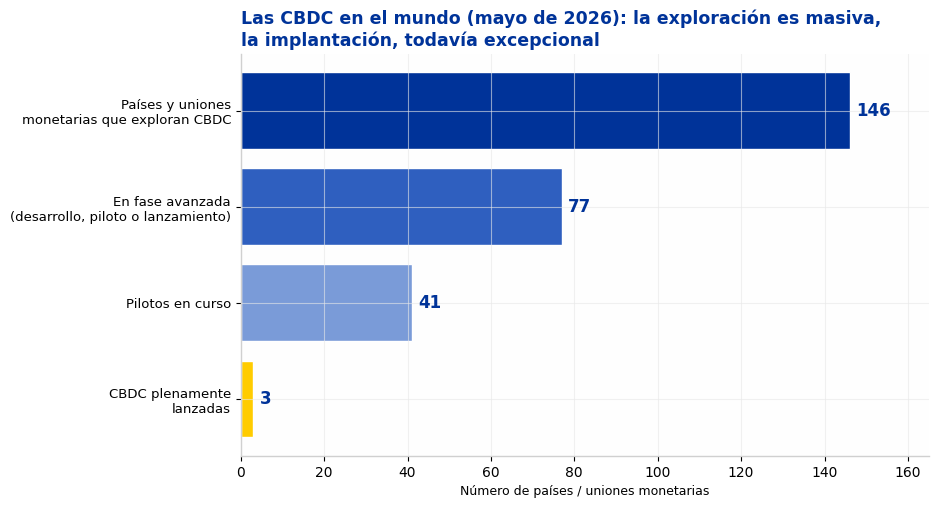
Europa no es una excepción sino que forma parte de una tendencia global. Basado en el rastreador de CBDC del Atlantic Council a mayo de 2026 existen 146 naciones y uniones monetarias las cuales representan más del 98 por ciento del PIB mundial explorando una moneda digital de banco central frente a las 87 de mayo de 2022. De ellos, 77 están en una etapa avanzada y 41 mantiene pilotos activos. Pese a esto solo tres jurisdicciones han finalizado el lanzamiento los cuales son Bahamas Jamaica y Nigeria con una adopción más lenta de lo planeado y retos técnicos persistentes.
El gigante es todavía China siendo el e-CNY el piloto mayor del mundo con más de 3. Con 400 millones de transacciones minoristas procesadas para el 2025, el valor suma unos 2,3 billones de dólares; sin embargo, el Banco Popular de China reclasificó hace poco al e-CNY como pasivo por depósitos, apartándolo de su esencia original como efectivo digital. Por otro lado, las economías avanzadas fuera de la zona euro están divididas: Canadá, Australia y Noruega despriorizaron sus CBDC minoristas mientras Estados Unidos es el único país del G20 sin explorar una CBDC. Los BRICS, con 9 de sus 11 miembros en fases de piloto, impulsan proyectos mayoristas transfronterizos como mBridge que ha crecido su volumen 2500 veces desde 2022.
4. Cómo funcionaría las características del diseño
El diseño del euro digital combina una ambición técnica con la cautela macrofinanciera. Sus rasgos fundamentales son:
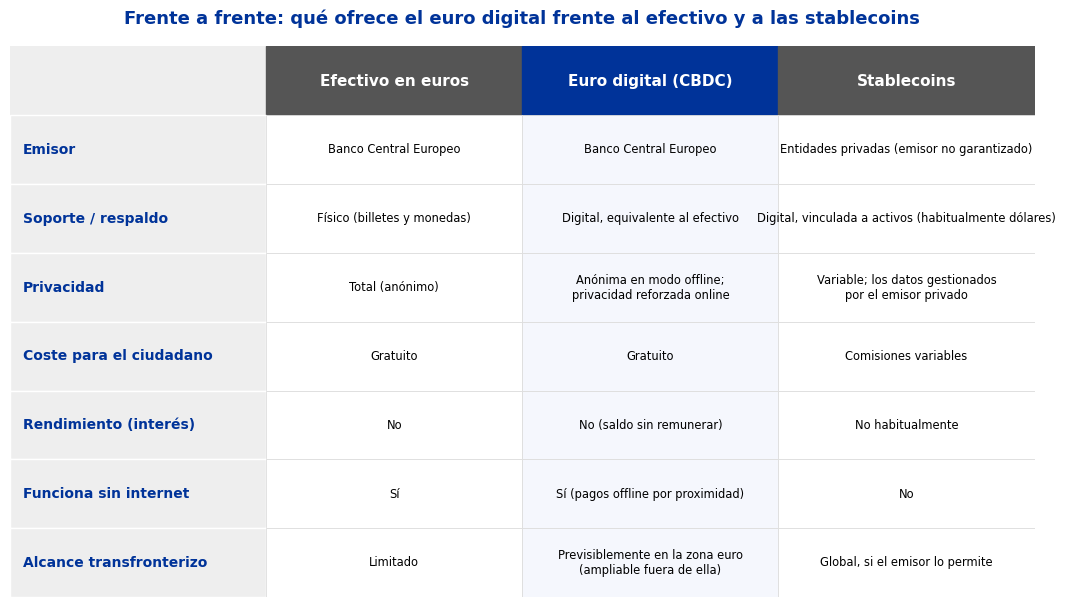
Modelo de dos niveles el BCE emite la moneda, pero los ciudadanos no tendrán cuentas abiertas en el banco central. Los bancos y los proveedores de servicios de pago serán quienes distribuyan el euro digital mediante monederos digitales wallets. • Sin costo para los ciudadanos, el acceso básico resulta gratuito manteniendo así su naturaleza de bien público junto a la experiencia del efectivo.
• Existe doble vía de pago, online cuando hay conexión permitiendo funciones automatizadas o pagos bajo condiciones, y offline vía proximidad con tarjeta o móvil sin cobertura, punto clave para la inclusión y resiliencia.
• Privacidad potenciada, porque los pagos offline mantienen anonimato y en línea el Eurosistema no logra vincular transacciones a personas. Los controles contra blanqueo recaen sobre intermediarios durante la carga o descarga del monedero.
• Topes de saldo establecidos aunque falta fijar la cantidad y el euro digital no genera intereses, evitando así competir con depósitos bancarios ni usarse para invertir.
Curso legal significa que tendría una aceptación obligatoria como pago en toda la eurozona, bajo una cobertura universal prevista.
5. Ventajas: soberanía, inclusión y competencia
La soberanía monetaria es el argumento rector. Actualmente la infraestructura para pagos minoristas en Europa esta en manos de operadores extranjeros, pero el euro digital brindaría una alternativa publica y paneuropea, reduciendo la dependencia estrategica y protegiendo al sistema de ataques o decisiones comerciales de terceros paises. Incluso el propio BCE advierte que sin esta herramienta se consolidaria la dependencia hacia proveedores de fuera.
Por otra parte, la inclusion financiera es clave, pues un medio de pago publico, gratuito y usable sin necesidad de cuenta bancaria, inclusive offline, preserva el acceso universal al dinero central en una sociedad que cada vez utiliza menos efectivo.
En tercer lugar, hablemos de competencia: al permitir la entrada al mercado de 36 PSP de variados tamaños o modelos, el euro digital quizá logre fracturar el oligopolio de tarjetas actual. Esto abarataría pagos comerciales donde en Europa se sufren comisiones que superan niveles de otros mercados.
En cuarto, sobre la innovación: destacan los pagos condicionados, la automatización y crear una plataforma donde el sector privado construya soluciones.
En quinto, la estabilidad financiera: es ofrecer alternativa pública ante las stablecoins privadas, las cuales el BCE considera un riesgo grave para liquidez bancaria y nuestra soberanía.
6. Los inconvenientes: pagar el costo del progreso.
Detractores no faltan. La banca teme la desintermediación financiera: si el ciudadano guarda dinero central en su móvil, los depósitos migrarían del balance bancario al BCE durante tensiones, encareciendo el crédito. La estrategia diseñada —límites de tenencia más cero interés— mitiga riesgo, pero los bancos advierten que límites muy estrictos hacen inviable el producto, mientras que los laxos resultan peligroso para la estabilidad.
El segundo frente es económico: ¿quién financia esta infraestructura? Los bancos calculan inversiones y costes operativos considerables, mientras los comercios advierten que un esquema de comisiones confuso ahuyentaría la adopción; ellos reclaman pagos offline sin coste.
Tercero, la privacidad: aunque el diseño promete anonimato offline y protección online, sectores de la sociedad civil y algunos eurodiputados temen aún la creación de una infraestructura de vigilancia monetaria, y exigen ellos garantías legislativas estrictas.
Cuarto, la interoperabilidad: es una tarea técnica colosal integrar una CBDC en un ecosistema de pagos europeo bastante fragmentado.
Y quinto, la incertidumbre de calendario: cualquier retraso legislativo en 2026 aplaza el piloto de 2027 y empuja la posible emisión más allá de 2029.
7. Conclusión: la última frontera del dinero público.
El euro digital dejó de ser una hipótesis de laboratorio para convertirse en el proyecto de infraestructura monetaria más ambicioso de la historia europea. A 18 de noviembre de 2026, todas las piezas —posiciones institucionales, reglamento operativo, proveedores tecnológicos y 36 PSP para el piloto— están sobre el tablero; solo falta la pieza legislativa, que podrían encajar antes de fin de año. Si los plazos se cumplen, los europeos ya estarán pagando con dinero digital emitido por bancos centrales desde sus móviles hacia el año 2029. Aquí no se juega solamente la comodidad, sino quien controla la ultima frontera del efectivo público en esta era: o los bancos centrales, o aquellos emisores privados de stablecoins que ocupan ese espacio hoy. La contestación europea, meticulosa y contradictoria cual gran proyecto colectivo que es, se escribe actualmente durante estos meses en los trílogos de Bruselas.
ACERCA DEL CORRESPONSAL
CLAUDIA VALEAN CARPA
Inventora en España desde 2022 y profesional con sólida trayectoria en liderazgo, gestión estratégica y dirección de equipos. Con experiencia internacional vinculada al ámbito de la investigación y más de 17 años de experiencia en gestión profesional y desarrollo organizativo.
Comprometida con la excelencia, la innovación y el crecimiento continuo, considero que el liderazgo se construye a través de la perseverancia, la visión estratégica y la capacidad de generar valor en cada proyecto. Destaco por mi capacidad de organización, coordinación de equipos y orientación a resultados en entornos dinámicos y de alta responsabilidad.