

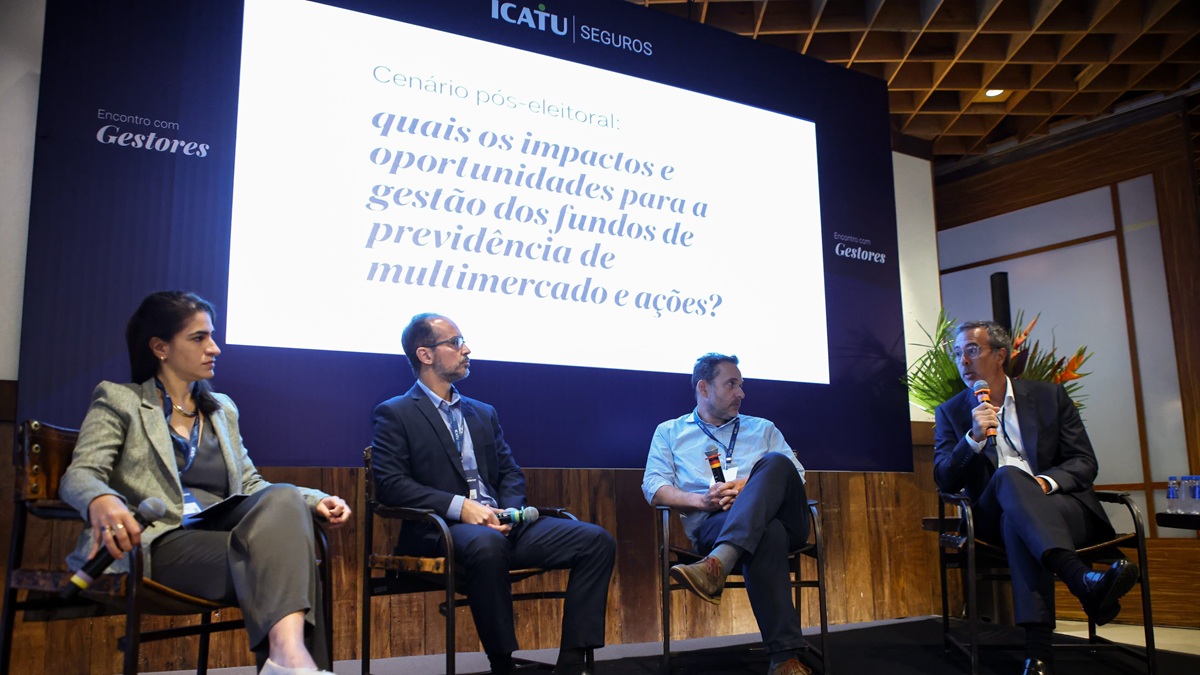
A desconfiança dos participantes do mercado financeiro em relação ao quarto mandato do presidente Luiz Inácio Lula da Silva é unânime. Mas as estratégias de alocação diante deste cenário são bastante diversas.
Se modo geral, cada vez menos gestores parecem dispostos a apostar que o ajuste fiscal que o país precisa virá do atual governo. Com isso, tem quem tenha zerado a posição em Brasil e tem quem vê oportunidades na adversidade.
Essa foi a mensagem que uniu os discursos de Bruno Cordeiro, da Kapitalo Asset Management, Fabio Landi, da Adam Capital, e Bruno Pereira, da Leblon Equities, durante o evento Encontro com Gestores, promovido nesta quinta-feira (12) pela Icatu Seguros.
Embora adotem estratégias distintas, os três gestores demonstraram cautela em relação à trajetória fiscal do país e ao que chamaram de desafios do eventual «Lula 4«.
O mais contundente foi Cordeiro. Segundo o gestor do fundo multimercado K10, o modelo de crescimento econômico apoiado em expansão dos gastos públicos promovido pelos governos petistas se «exauriu» e deixou como herança juros elevados e aumento do endividamento de famílias, empresas e governo.
A gestora trabalha com um cenário-base de deterioração gradual das contas públicas e afirma não enxergar sinais de pragmatismo do presidente Lula para enfrentar o problema.
Gestoras olham para fora
A consequência aparece no posicionamento dos fundos.
A Kapitalo mantém aproximadamente 80% da alocação do K10 em ativos internacionais e apenas 20% no Brasil.
Além disso, Cordeiro sustenta uma proteção contra uma piora do risco soberano brasileiro por meio de CDS (Credit Default Swap) e mantém posição comprada em dólar.
«Olhando pelos ativos locais, a gente está apostando contra», resumiu o gestor do K10.
A leitura da Adam Capital não é muito diferente. Landi afirmou que a gestora já via problemas estruturais no Brasil independentemente do resultado eleitoral e que um ajuste minimamente crível exigiria medidas muito mais profundas do que as atualmente discutidas.
Por isso, mesmo antes das eleições, a casa havia concentrado suas apostas em ativos globais. Hoje, cerca de 95% do risco dos fundos da Adam está fora do país.
A principal tese da casa não envolve Brasil, mas sim o avanço da inteligência artificial e a valorização de empresas ligadas à nova infraestrutura tecnológica global. Segundo Landi, após a eleição, a parcela residual de exposição ao mercado brasileiro foi zerada.
Leblon firme nas ações locais
Enquanto Kapitalo e Adam preferiram reduzir o Brasil, a Leblon Equities optou por outro caminho.
A gestora continua investida em ações brasileiras e aproveitou a forte volatilidade pós-eleitoral para aumentar posições em empresas que, na sua avaliação, passaram a negociar com descontos excessivos.
«Se você pegar o que aconteceu na segunda-feira pós segundo turno, a quantidade de empresas que caíram em um dia 40, 45, 50%. Os fundamentos não mudam nessa magnitude, tão rápido assim. Você vai colocar algum elemento adicional de risco, vai reprecificar, mas nos parece que houve um certo exagero», disse Pereira.
Isso não significa, porém, que o diagnóstico sobre a economia do país seja mais otimista. O gestor afirmou que as preocupações com fiscal, dívida pública e juros já existiam no início do ano. A casa ajustou sua carteira em julho e agosto para reduzir o risco.
Pereira avalia que os fundos estavam preparados para qualquer que fosse o desfecho eleitoral. O gestor aumentou o caixa de 5%, na média histórica, para 12%.
Na segunda-feira pós primeiro turno, a reação da Leblon foi vender ações que esticaram demais o preço com a euforia do mercado. Semanas depois, na segunda-feira pós segundo turno, recompraram algumas dessas posições diante da queda de preço.
«Nosso desafio sempre é encontrar as boas empresas com o preço certo», resumiu Pereira.
O mercado adiou a aposta
Apesar das críticas, nenhum dos gestores acredita que uma crise fiscal esteja prestes a explodir.
Na visão de Cordeiro, mesmo que o ajuste fiscal promovido pelo governo Lula 4 seja insuficiente, o mercado continuará financiando a dívida pública pelo alto prêmio de risco.
Segundo ele, os preços atuais dos títulos públicos são suficientes para atrair investidores por mais três ou quatro anos, desde que o governo apresente algum grau de ajuste.
A ideia é ganhar tempo sem as contas públicas implodirem, segundo o gestor. Parte dos investidores continua acreditando que uma mudança de rumo político ou econômico pode ocorrer no futuro.
«Se a gente fizer algum ajuste, que não vai ser suficiente para ter convergência da dívida/PIB, mas vai deixar a divergência mais lenta, eu acho que várias pessoas vão querer financiar [o governo] com esperança de talvez em 2030 a gente ter uma alternância de poder», disse o gestor do K10.
ACERCA DEL CORRESPONSAL
REDACCIóN CENTRAL
Prensa Mercosur es un diario online de iniciativa privada que fue fundado en 2001, donde nuestro principal objetivos es trabajar y apoyar a órganos públicos y privados.
- ★Mais ETFs, mais diversificação? O ‘erro’ que pode deixar sua carteira exposta aos mesmos riscos
- ★Nem os gestores que seguem comprando ações brasileiras acreditam em ajuste fiscal no governo Lula 4
- ★Argentina — Lionel Scaloni renovó su contrato: seguirá siendo el DT de la Selección argentina hasta el Mundial 2030
- ★Piden ayuda para saldar una deuda veterinaria tras la muerte de una gatita rescatada: «se hizo lo posible»
- ★La inflación de alimentos fue del 2% en octubre: los productos que subieron y los que bajaron de precio


