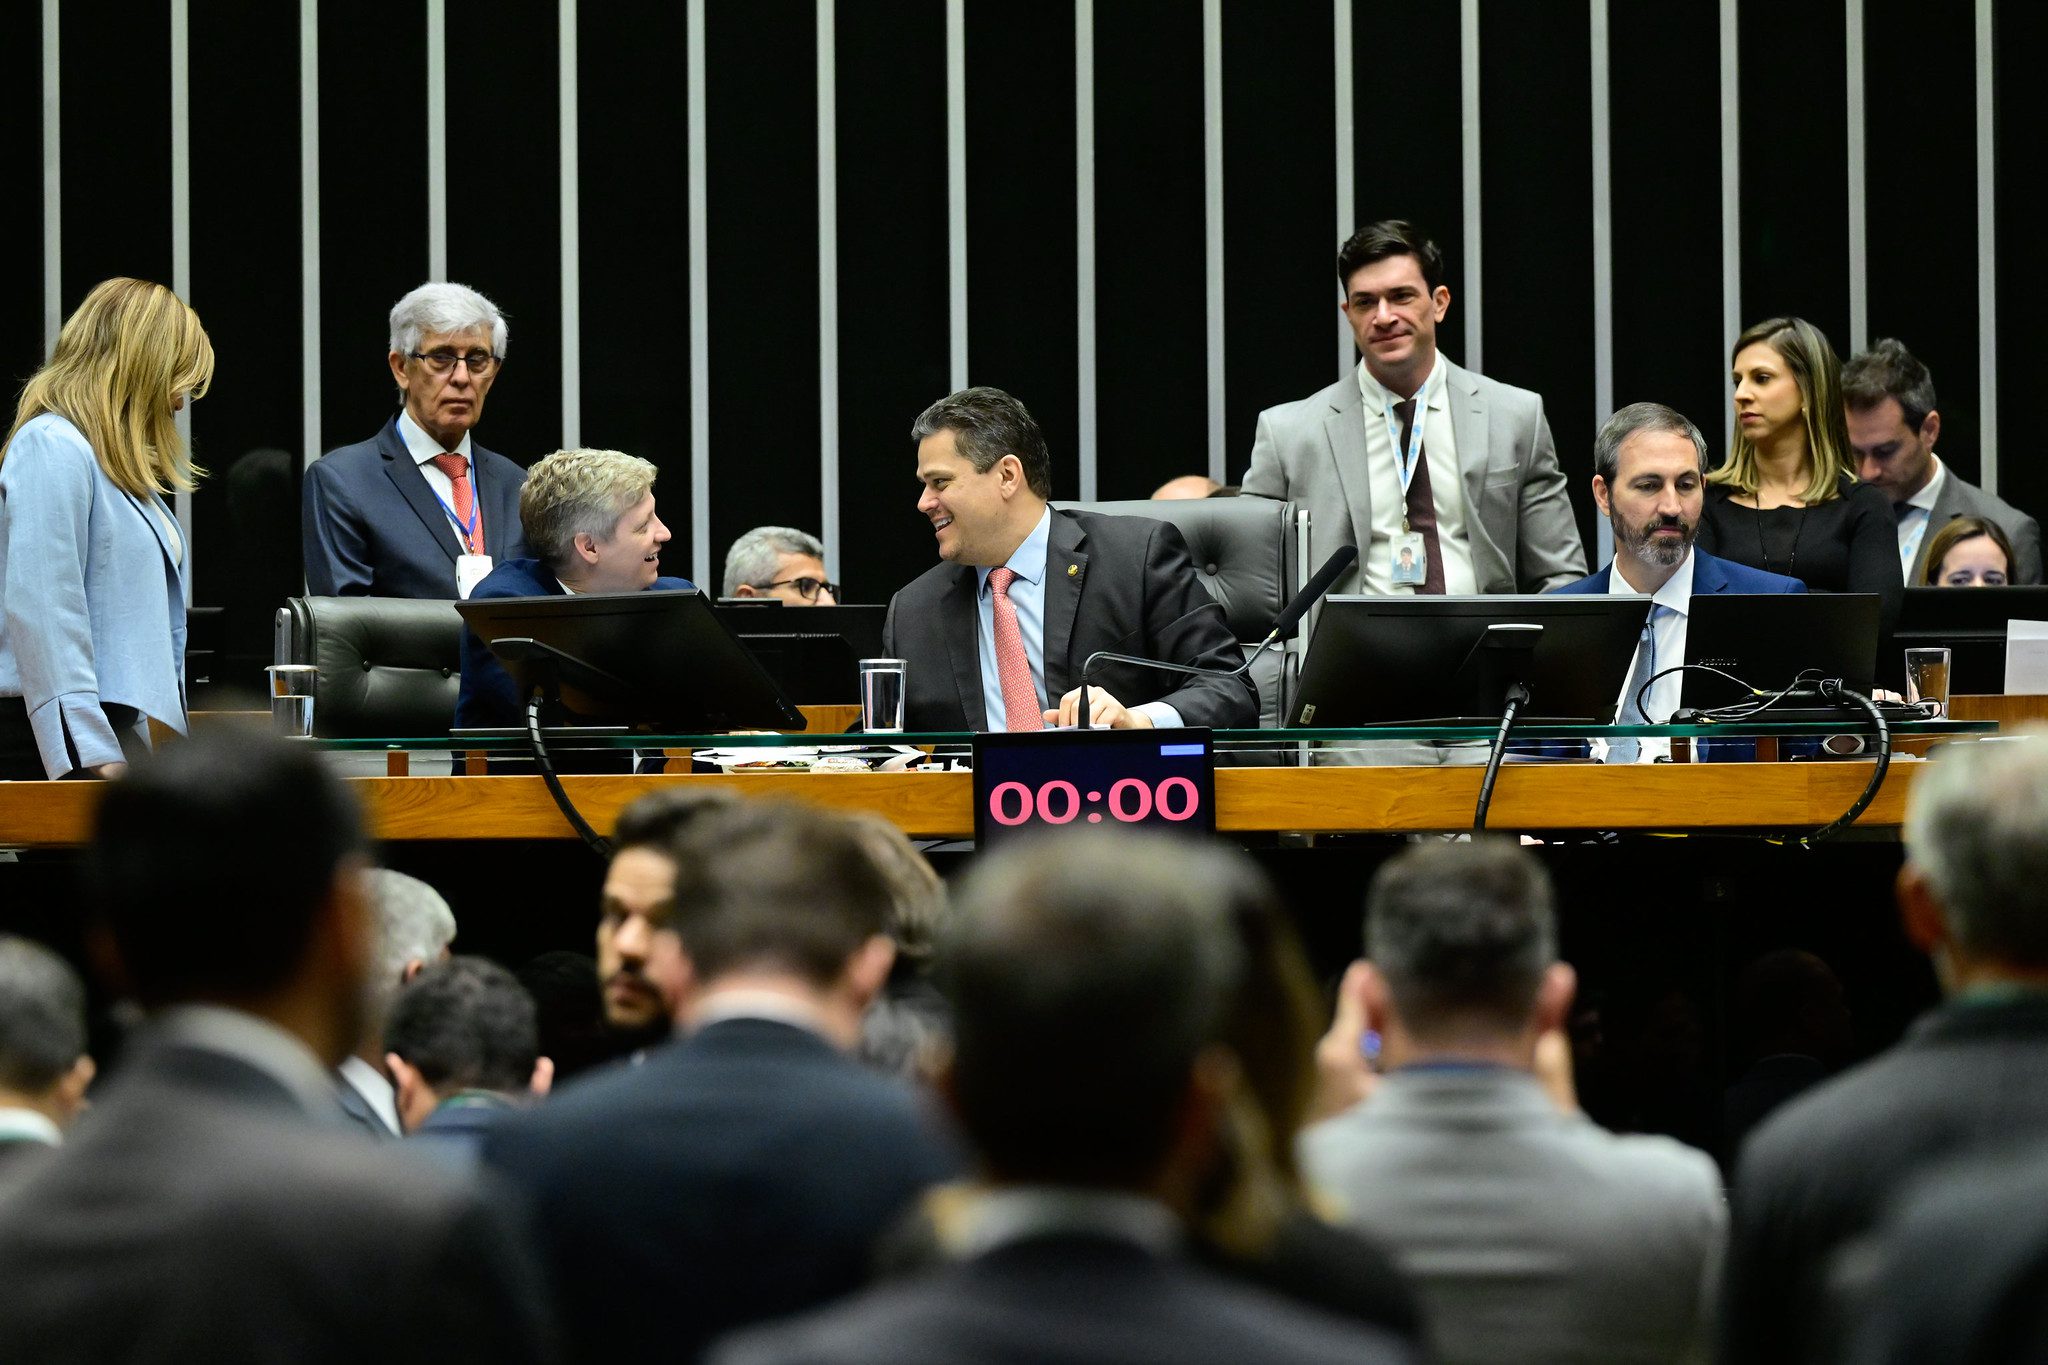
O Senado aprovou, com modificações, nesta quinta-feira (12/11) o texto-base do pacote de medidas fiscais apresentado pelo governo Lula. O PLP 299/2026 reúne medidas de limitação de despesas e elevação de receitas, com impacto previsto de até R$ 56 bilhões em 2027. Com a proposta, o governo pretende expandir as possibilidades de redução de despesas durante a execução orçamentária ao perseguir o centro da meta fiscal (e não mais apenas o piso), e produzir uma nova rodada de redução linear de gastos tributários.
Após o aval ao texto-base, a sessão do Senado foi encerrada. A análise do texto será retomada na próxima terça-feira (17/11) para votação dos destaques. Em seguida, o PLP segue agora para a Câmara dos Deputados, onde deve ser votado logo em seguida.
O PLP prevê a redução do teto de crescimento dos gastos estabelecido no arcabouço fiscal, de 2,5% para 2%, mediante o contingenciamento de despesas — que terão mais possibilidades legais de serem feitas.
O texto também altera a forma de cálculo da Receita Corrente Líquida (RCL), o que, na prática, segura o avanço das despesas obrigatórias dentro do piso constitucional da saúde. Outras medidas adiam transferências a estados e municípios e permitem que determinados gastos sejam realizados fora do arcabouço fiscal em condições específicas.
Contestações
O projeto, que também serve como contrapartida às medidas previstas na lei do seguro rural (Lei 15.526, sancionada em setembro), foi protocolado na quarta-feira (11/11) pelo líder do governo no Senado, Jaques Wagner (PT-BA), e já teve relatório apresentado pelo senador Eduardo Braga (MDB-AM) no mesmo dia.
A velocidade de tramitação incomodou parlamentares da oposição, que tentaram adiar a votação. “A mensagem que tentam passar é de que é uma proposta que dialoga com o controle de gastos, com o pacto fiscal. O problema é como isso será feito e que nível de informação tem o Senado Federal para poder deliberar, a toque de caixa, uma matéria como essa”, reclamou o senador Marcos Rogério (PL-RO).
O projeto também suscitou questionamentos de entidades empresariais. A Confederação Nacional da Indústria (CNI) publicou manifestação dizendo que o PLP transfere ao setor produtivo a maior parte da conta do ajuste fiscal. “A ampliação do corte de benefícios tributários, por sua vez, não distingue incentivos eficazes de ineficazes”, diz nota publicada nesta quinta-feira.
Contestações semelhantes foram publicadas pela Federação das Indústrias do Estado de São Paulo (Fiesp), pela Federação Nacional das Empresas de Serviços Contábeis (Fenacon) e por uma coalizão de 119 entidades empresariais. As entidades argumentam que o Congresso já rejeitou a ideia de limitar compensações. O grupo compara o PLP à MP 1.227, apelidada pelo empresariado de “MP do fim do mundo”, por proibir a compensação de créditos de PIS/Cofins com outros tributos.
“O que não passou por medida provisória, submetida ao crivo do Parlamento, passaria a depender de simples ato infralegal, editado quando e na medida em que o Executivo quiser”, diz a nota da coalizão.
O que mudou
A votação do PLP nesta quinta-feira (12/11) foi negociada em reunião entre os senadores e o ministro do Planejamento, Bruno Moretti, durante a tarde. A reunião resultou na modificação de alguns trechos pelo relator e na supressão de outros.
Braga apresentou novo relatório que preserva do corte linear de 20% a desoneração da folha de pagamentos, os incentivos para os setores de tecnologia da informação e semicondutores e as isenções na aquisição de veículos por pessoas com deficiência ou com transtorno do espectro autista (TEA).
A desoneração da folha está em período de extinção gradual, mas ainda valerá, mesmo que reduzida, em 2027.
Foi revertida a previsão de que a economia com os supersalários seria remetida ao Executivo. Pelo novo texto, cada órgão terá autonomia para decidir o que fazer com o novo espaço orçamentário. Além disso, o senador fez modificação a pedido da bancada do DF para proteger o Fundo Constitucional do Distrito Federal (FCDF) do corte de gastos.
Também foi retirada a obrigação de detalhamento das despesas para um conjunto de gastos obrigatórios (como pessoal, Previdência e abono salarial) para os próximos cinco anos e medidas para reduzi-las.
Veja abaixo a proposta, ponto a ponto.
Impacto fiscal
No relatório, Braga estima que o projeto poderá melhorar as contas públicas em R$ 45,1 bilhões a R$ 56,1 bilhões. Pelos cálculos do relator, as medidas de contenção de despesas devem gerar entre R$ 12,8 bilhões e R$ 18,3 bilhões; a trava nas compensações tributárias deve elevar a arrecadação entre R$ 12,8 bilhões e R$ 18,3 bilhões; a redução de gastos tributários, R$ 15 bilhões; e a limitação do Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (Reidi), outros R$ 4,5 bilhões.
O relator argumenta ainda que a desvinculação de até 40% do superávit financeiro de fundos melhoraria a margem da “regra de ouro” em R$ 100 bilhões, o que reduziria a necessidade de emissão de títulos da dívida pública. A medida, porém, foi retirada durante a tramitação e não integra o texto aprovado.
Teto do arcabouço
O projeto prevê que o teto do arcabouço seja reduzido a partir de 2027 para, no máximo, 2% (dos atuais 2,5%) e estabelece que esse percentual será alcançado mediante contingenciamento de despesas. Segundo o texto, a redução não vale como base de cálculo do teto do arcabouço para os anos seguintes, ou seja, não produz efeito permanente.
Ampliação do contingenciamento
O projeto prevê a possibilidade de redução ou cancelamento de quaisquer despesas primárias (ressalvadas as obrigações constitucionais) quando houver ameaça ao cumprimento do centro da meta. Ponto de atenção: a própria Lei de Responsabilidade Fiscal (LRF) proíbe a limitação de despesas que constituam obrigações legais, e o novo projeto não altera esse dispositivo.
Além disso, o texto prevê que o Executivo seja autorizado a limitar verbas quando os relatórios bimestrais indicarem que o resultado do ano ficará no intervalo inferior da meta de resultado primário, o que, na prática, permite (embora não obrigue) perseguir o centro da meta.
Também está previsto que, na hipótese de a limitação de despesas exceder o necessário para reduzir o teto do arcabouço para 2%, o montante excedente seja compensado no teto individualizado do Poder Executivo no mesmo ano.
Corte linear de benefícios
O projeto dobra o percentual do corte linear de benefícios tributários aprovado pelo Congresso em dezembro de 2025 (Lei Complementar 224/2025). Operações anteriormente beneficiadas por isenção ou alíquota zero, por exemplo, passaram a ser tributadas em 2026 à razão de 10% da alíquota padrão e, com o novo texto, passarão a pagar 20%.
De acordo com o governo, a proposta adota um formato linear e horizontal para não penalizar desproporcionalmente nenhum setor específico da economia e recompor a base de arrecadação da União.
A redução linear vale para benefícios sobre PIS, Cofins, IRPJ, CSLL, IPI, II e contribuições previdenciárias. A lei complementar não lista a Contribuição sobre Bens e Serviços (CBS) ou o Imposto sobre Bens e Serviços (IBS). Portanto, o corte não deve incidir sobre os benefícios fiscais previstos na reforma tributária.
Para garantir a aprovação, o relator fez modificações no corte linear minutos antes da abertura da votação. Ele retirou da lista de benefícios que seriam cortados aqueles que incidem sobre a Contribuição Previdenciária sobre a Receita Bruta (CPRB), protegendo, dessa forma, a desoneração da folha de pagamentos. Também foram preservados os benefícios dos setores de tecnologia da informação e semicondutores, como os estabelecidos pela Lei de Informática e pelo Programa de Apoio ao Desenvolvimento Tecnológico da Indústria de Semicondutores e Displays (Padis).
O corte também não valerá para isenções na aquisição de veículos automotores por pessoas com deficiência ou com transtorno do espectro autista (TEA).
Limitação de créditos tributários
O texto também dá ao governo federal o poder de restringir o uso de créditos tributários para quitar dívidas com a Receita (compensação cruzada), como forma de compensar o corte de gastos quando houver cenário de risco para o centro da meta.
Em audiência no Congresso, o ministro do Planejamento defendeu a medida dizendo que o Tesouro Nacional perde receita expressiva devido à existência de uma base muito ampla de créditos acumulados que os contribuintes utilizam para abater seus passivos tributários.
Piso da Saúde
O projeto amplia uma medida fiscal já prevista na Lei Complementar 235/2026, que determina a exclusão dos royalties do petróleo do cálculo da RCL quando houver previsão de déficit. Agora, pelo projeto, esse ajuste vale mesmo quando houver superávit. O texto também veda, até 2030, que a receita com o Imposto de Exportação do petróleo seja contabilizada na RCL para fins de cálculo das despesas mínimas.
Na prática, o efeito é uma limitação de despesas em áreas como a saúde, cujo piso constitucional é calculado com base na RCL. Além disso, a referência a 2030 sinaliza a possível continuidade do Imposto de Exportação sobre o petróleo.
Após reunião com Moretti, o relator acolheu emenda para proteger o FCDF, cujos aportes continuarão sendo calculados com base na RCL, incluindo os recursos provenientes do petróleo e do gás.
Desvinculação de Fundos
O texto original previa que o Poder Executivo federal ficaria autorizado a desvincular até 40% do superávit financeiro apurado no exercício anterior das fontes legalmente vinculadas a finalidades específicas, inclusive daquelas constituídas sob a forma de fundos. Os recursos desvinculados seriam destinados ao custeio de obrigações constitucionais, como benefícios previdenciários e assistenciais. O trecho, porém, foi retirado pelo relator após a última rodada de negociações.
Supersalários
O projeto estabelece o prazo de 120 dias para que o Congresso defina limites para os supersalários no funcionalismo público. Assim, será necessário aprovar uma lei que estabeleça as regras do teto remuneratório e determine quais pagamentos de caráter indenizatório poderão ficar fora do limite constitucional. A Lei de Diretrizes Orçamentárias (LDO) passará a conter obrigatoriamente um demonstrativo do impacto da redução de despesas com pessoal pelo Executivo, mas não pelo Judiciário e pelo Ministério Público.
O governo tem um projeto pronto para limitar supersalários, apurou o JOTA. Mas ainda falta um alinhamento final com o presidente Lula para definir a abrangência do texto e a conveniência de um entendimento com os demais Poderes.
Originalmente, o projeto previa que os recursos economizados com a limitação dos supersalários seriam destinados ao cumprimento do arcabouço fiscal e ao financiamento de atividades finalísticas do Sistema Único de Segurança Pública (Susp) e do Sistema Nacional de Atendimento Socioeducativo. Ou seja, recursos do orçamento de outros Poderes, como o Judiciário, e de órgãos como o Ministério Público seriam repassados ao Executivo.
Esse trecho foi alterado. No lugar, o texto aprovado pelos senadores prevê que os recursos economizados sejam utilizados na estruturação e recomposição dos quadros do respectivo Poder ou órgão. O direcionamento para o Susp e para o Sistema Nacional de Atendimento Socioeducativo vale, portanto, somente para o Executivo.
Fundo de ciência
O projeto acrescenta à lei do Fundo Nacional de Desenvolvimento Científico e Tecnológico (FNDCT) um artigo que autoriza a lei orçamentária anual a destinar, a cada exercício, parte dos recursos do fundo para pagar bolsas de estudo e de pesquisa no ensino superior (e os auxílios ligados a elas) e para financiar a formação, a capacitação e a fixação de pesquisadores no país. Isso pode aliviar o orçamento ordinário, que hoje custeia boa parte das bolsas.
Limitação de repasses a estados
O texto apresentado por Wagner traz três dispositivos que definem valores máximos para determinadas categorias de gastos da União. Primeiro, o projeto propõe adiar parte dos pagamentos previstos da União a estados e municípios de 2020 a 2030. O valor, estabelecido na lei de compensação à Lei Kandir*, seria reduzido para R$ 1 bilhão por ano até 2030. O saldo não pago seria repassado apenas após 2031.
*Lei de 1996 isentou de ICMS itens para exportação, visando aumentar a competitividade do Brasil no mercado externo, mas gerou um rombo para estados e municípios; lei de 2020 estabeleceu os pagamentos da União aos entes federativos.
O projeto também limita em R$ 3 bilhões anuais, corrigido pelo limite do arcabouço, o fluxo de desembolsos da União de 2027 a 2030 para compensação financeira entre regimes de previdência dos servidores. Esse repasse é o total que a União paga, via INSS, aos regimes de previdência de servidores (de estados, municípios e da própria União) pela parte das aposentadorias que se refere ao tempo em que a pessoa contribuiu ao INSS (que banca, em tese, apenas os trabalhadores privados).
Já os gastos com o Programa de Financiamento às Exportações (Proex) passam a ter um teto de R$ 1 bilhão por ano. O limite vale até 2030, atingindo despesas com as operações de equalização de taxas de juros vinculadas à exportação de bens e serviços nacionais.
Em audiência pública na Câmara dos Deputados, o ministro Bruno Moretti estimou que a limitação de despesas deve gerar impacto de R$ 11 bilhões.
Limitação do Reidi
Fica estabelecido que o benefício de suspensão do IBS e da CBS para beneficiários do Reidi em obras de infraestrutura será limitado ao valor previsto no Demonstrativo de Gastos Tributários (DGT) anexo à Lei Orçamentária Anual (LOA) de 2026, com correção anual pelo IPCA. Um comitê instituído pelo Poder Executivo definirá quais projetos serão beneficiados, respeitando o limite orçamentário global.
Investimentos fora do arcabouço
O texto estabelece que, caso o resultado primário de um ano seja superior ao centro da meta, e desde que tenham sido adotadas medidas de contenção de despesas no mesmo período, ficará autorizada a abertura de crédito adicional para investimentos estruturantes no ano seguinte. Esses valores não entrarão no limite do arcabouço, embora tenham que observar a meta.
Durante a tramitação, os partidos conseguiram incluir no texto a previsão de que a destinação dos recursos considere também os investimentos definidos pelas bancadas estaduais durante o processo legislativo orçamentário.
R$ 10,5 bi para diesel fora da meta em 2026
Apesar das medidas de ajuste, o governo inseriu uma iniciativa que caminha no sentido contrário. O texto autoriza, em 2026, que R$ 10,5 bilhões em medidas de subvenção para conter o preço do diesel no país sejam desconsiderados do cálculo da meta.
https://www.jota.info/legislativo/senado-aprova-texto-base-do-pacote-fiscal-com-impacto-previsto-de-ate-r-56-bi
ACERCA DEL CORRESPONSAL
REDACCIóN CENTRAL
Prensa Mercosur es un diario online de iniciativa privada que fue fundado en 2001, donde nuestro principal objetivos es trabajar y apoyar a órganos públicos y privados.
- ★Senado aprova texto-base do pacote fiscal com impacto previsto de até R$ 56 bi
- ★Personas mayores informadas frente a los delitos por estafa
- ★Dani Cacella celebra 49 anos ao lado do filho Bernardo, que completa 18, em festa marcada por glamour e emoção
- ★Alta hospitalar não encerra riscos para bebês prematuros, alerta especialista
- ★Waguinho se reúne com Carlos Siqueira e lideranças políticas para discutir cenário do Rio de Janeiro