Argentina y Uruguay comparten mucho más que el Río de la Plata. También comparten una larga lista de disputas que se renuevan de generación en generación: el origen de Carlos Gardel, la nacionalidad del mate, las rivalidades futbolísticas y hasta la apropiación de figuras culturales que cruzaron el charco y terminaron siendo queridas a ambos lados de la frontera. La documentación más aceptada ubica el nacimiento de Gardel en Toulouse, Francia, aunque eso nunca terminó de clausurar la discusión.
Pero hay una competencia entre los dos países que dejó de ser folclórica y tiene consecuencias económicas concretas: la capacidad de atraer residentes, empresarios y patrimonios argentinos. Durante los últimos años, Uruguay se convirtió en uno de los destinos elegidos por quienes buscaron un entorno más estable y condiciones tributarias más favorables. Los casos de Marcos Galperin y Susana Giménez alimentaron esa conversación, aunque sus mudanzas -según ellos declararon- no respondieron necesariamente a una única motivación.
El fundador de Mercado Libre se radicó en Uruguay a fines de 2019 y, en una entrevista con el Financial Times en 2022, cuestionó la presión tributaria y los cambios de reglas en la Argentina. Aclaró, sin embargo, que su mudanza había sido una decisión personal. Susana Giménez, por su parte, viajó a Punta del Este durante la pandemia de 2020 y llegó a plantear la posibilidad de instalarse definitivamente en el país vecino si la situación argentina no mejoraba.

La pregunta que vuelve a aparecer es si Uruguay conserva ese atractivo para los argentinos que buscan pagar menos impuestos y proteger su patrimonio.
El país mantiene un beneficio tributario que permite acceder a un tratamiento preferencial durante 11 ejercicios fiscales, pero las condiciones para utilizarlo cambiaron para quienes adquieren la residencia fiscal desde 2026. Y, aunque la reforma comenzó a regir en enero, su reglamentación se completó durante los últimos meses, con nuevas disposiciones y precisiones de la administración tributaria uruguaya.
Los cambios también fueron analizados por UNTITLED Strategic Legal Consulting, firma especializada en planificación patrimonial internacional, que repasó cómo quedó el régimen, qué requisitos deben cumplir los nuevos residentes y cuáles son las alternativas disponibles cuando termina el período de beneficios.
Uruguay y el Tax Holiday: qué cambió en el régimen impositivo
El beneficio, conocido como Tax Holiday o régimen de impatriados, permite que las personas que adquieren la residencia fiscal en Uruguay opten por tributar el Impuesto a las Rentas de los No Residentes (IRNR) durante el ejercicio en que se produce el cambio de residencia y los diez siguientes.
En la práctica, significa que determinadas rentas de capital generadas fuera de Uruguay quedan fuera de la tributación uruguaya durante ese período. El alcance incluye rendimientos de capital mobiliario e inmobiliario provenientes de entidades no residentes y ganancias por incrementos patrimoniales correspondientes a activos situados en el exterior. Entre los ejemplos figuran intereses, dividendos, alquileres y ventas de inmuebles.
La modificación se incorporó a la Ley de Presupuesto uruguaya 20.446, promulgada el 16 de diciembre de 2025, y comenzó a aplicarse el 1° de enero de 2026. Sin embargo, la definición de sus condiciones operativas llevó varios meses más.
La secuencia normativa es importante para entender por qué el tema vuelve a tener actualidad. El 10 de agosto de 2026, el Poder Ejecutivo aprobó el Decreto 188/026, que reglamentó los cambios introducidos por la ley. El 16 de septiembre, la Dirección General Impositiva (DGI) dictó la Resolución 2158/026, publicada al día siguiente, para establecer cómo debían ejercerse y acreditarse las opciones tributarias.
Ese mismo mes, el Gobierno aprobó el Decreto 225/026, publicado el 29 de septiembre, que ajustó las disposiciones sobre las inversiones inmobiliarias. La resolución de la DGI también recibió modificaciones el 8 de octubre, mediante la Resolución 2294/026. Finalmente, el organismo publicó el 1° de octubre una guía para los nuevos residentes y el 16 de octubre otra con las alternativas disponibles una vez terminado el período de beneficios.
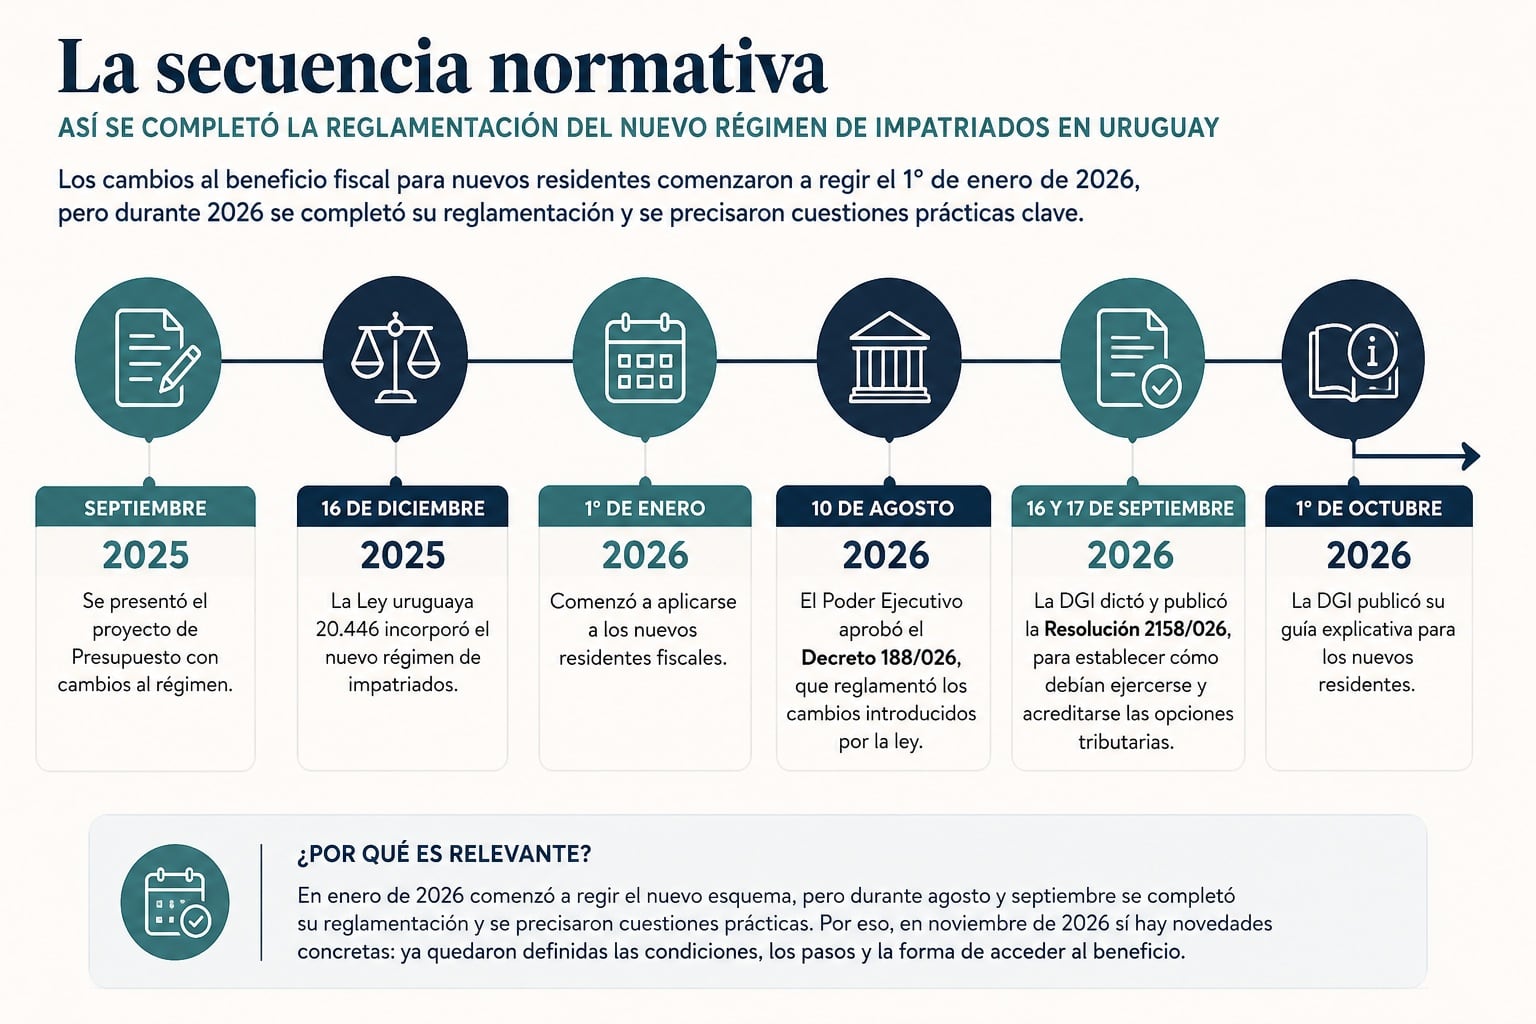
Así, lo que comenzó a regir en enero terminó de tomar forma durante el segundo semestre. Las nuevas disposiciones precisaron qué inversiones sirven para acceder al régimen, cómo deben acreditarse y qué alternativas existen cuando vence la exoneración.
Cuánto hay que invertir para acceder al beneficio fiscal de Uruguay
Para quienes adquieran la residencia fiscal uruguaya a partir del 1° de enero de 2026, el acceso al Tax Holiday exige cumplir una serie de condiciones. En primer lugar, la persona no debe haber sido residente fiscal de Uruguay durante los dos ejercicios fiscales inmediatos anteriores ni haber utilizado previamente alguno de los regímenes de beneficios tributarios vigentes hasta fines de 2025.
A eso se suma el cumplimiento de al menos una de las siguientes alternativas:
- Permanencia física: pasar más de 183 días en Uruguay durante el año civil y acreditar anualmente esa condición ante la DGI mediante el certificado de residencia fiscal.
- Inversión inmobiliaria: realizar inversiones en inmuebles ubicados en Uruguay por un valor superior a 12.500.000 unidades indexadas (UI). El informe de UNTITLED traduce ese umbral en aproximadamente u$s 2 millones, aunque el monto efectivo en dólares depende de la cotización de la unidad indexada.
- Fondos de inversión: capitalizar fondos destinados a financiar proyectos productivos o actividades de investigación e innovación aplicadas a la producción por al menos 625.000 UI anuales, equivalentes aproximadamente a u$s 100.000.
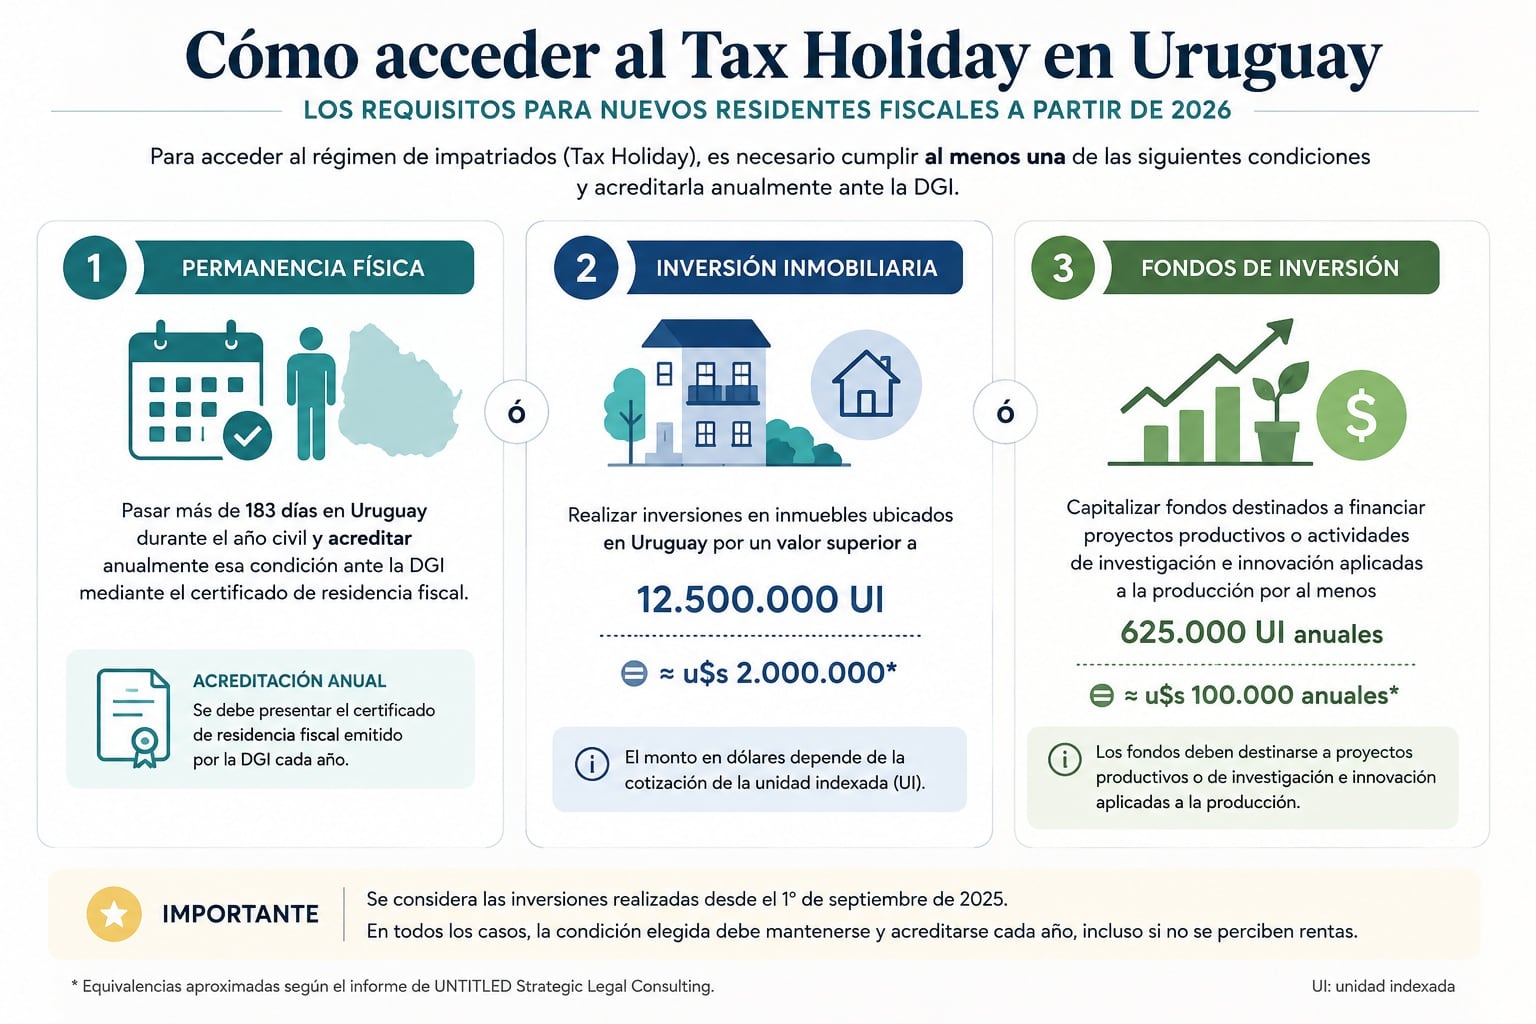
En el caso de las inversiones inmobiliarias, se consideran las realizadas desde el 1° de septiembre de 2025. Además, cuando se trata de inmuebles urbanos ubicados en departamentos que no tienen costas sobre el Río de la Plata ni sobre el océano Atlántico, el costo fiscal computable se incrementa un 100%. Esa particularidad permite alcanzar el umbral exigido con una inversión nominal menor.
La alternativa de permanencia física merece una aclaración: no es obligatorio comprar una propiedad ni aportar capital a un fondo si la persona configura su residencia fiscal mediante la presencia efectiva superior a 183 días. Las inversiones son las vías previstas para quienes acceden a la residencia fiscal por otros criterios.
El cumplimiento de las condiciones debe acreditarse anualmente ante la DGI, incluso durante los ejercicios en los que el contribuyente no haya percibido las rentas comprendidas en el régimen. La opción se formaliza mediante una declaración jurada y, una vez ejercida, no puede modificarse.
Qué pasa cuando terminan los 11 años de beneficios impositivos
El régimen también contempla alternativas para quienes agoten el período de Tax Holiday. Una vez finalizado, el contribuyente debe comenzar a tributar el Impuesto a las Rentas de las Personas Físicas (IRPF) por sus rentas del exterior, aunque puede optar por dos tratamientos especiales.
El primero consiste en acceder a una reducción del 50% de la tasa del IRPF durante cinco ejercicios fiscales. Para ello, debe realizar inversiones inmobiliarias superiores a 6.250.000 UI o capitalizar fondos de inversión destinados a proyectos productivos, investigación o innovación por al menos 625.000 UI anuales.
La segunda alternativa permite pagar un monto fijo anual durante un máximo de 20 ejercicios fiscales. El importe general es de 1.875.000 UI. Puede reducirse a 1.250.000 UI si el contribuyente permanece más de 183 días en Uruguay durante el año o realiza una inversión directa superior a 45 millones de UI en una empresa, destinada a aumentar su capacidad productiva.
Los cónyuges también pueden acceder a esta última modalidad y tributar el 15% del monto fijo correspondiente al titular.
Para quienes ya habían adquirido la residencia fiscal uruguaya antes del 31 de diciembre de 2025, la DGI mantiene las condiciones anteriores, siempre que ejerzan la opción correspondiente antes del 31 de diciembre de 2026. Por lo tanto, la reforma no implica que todos los residentes deban realizar nuevas inversiones ni que pierdan automáticamente los beneficios que ya tenían reconocidos.
Residencia legal y residencia fiscal: la advertencia para los argentinos
Hay una distinción fundamental para quienes evalúan trasladarse: obtener la residencia legal en Uruguay no equivale a adquirir automáticamente la residencia fiscal. Son dos trámites independientes, con requisitos y consecuencias propios.
La residencia legal es un procedimiento migratorio que permite establecerse en el país, mientras que la residencia fiscal determina dónde debe tributar una persona. Uruguay contempla diferentes criterios para reconocerla, entre ellos la permanencia física superior a 183 días y determinadas condiciones vinculadas con los intereses económicos o vitales.
Pero conseguir la residencia fiscal uruguaya tampoco significa dejar de ser residente fiscal argentino de manera automática. Para perder esa condición, la legislación argentina exige acreditar una nueva residencia legal permanente en el exterior. También es necesario dejar de reunir los criterios que mantienen la residencia tributaria en el país, como los vinculados con la permanencia o el centro de intereses vitales.
La diferencia no es menor. Una persona puede obtener beneficios fiscales en Uruguay y, al mismo tiempo, conservar obligaciones tributarias en la Argentina si no cumple con las condiciones para dejar de ser residente fiscal local. Por eso, el análisis debe contemplar las normas de ambos países y no limitarse a calcular cuánto podría ahorrar con el régimen uruguayo.
“El Tax Holiday es una herramienta concreta, pero su aprovechamiento depende de que la estructura y el momento del cambio de residencia estén bien definidos”, advierte UNTITLED Strategic Legal Consulting en su análisis sobre las nuevas condiciones del régimen uruguayo. La firma es dirigida por el abogado argentino Martín Litwak. Su nombre también quedó vinculado al de Javier Milei: el Presidente escribió el prólogo de uno de sus libros, Paraísos fiscales e infiernos tributarios.
En una charla con periodistas en 2021, Litwak ya había resumido una de las condiciones centrales para quienes buscan cambiar su situación tributaria: “La mudanza para que funcione tiene que ser real”. La advertencia apuntaba a que no alcanza con registrarse como residente en el país de destino: también hay que cumplir con los requisitos para dejar de ser residente fiscal en el país de origen.
ACERCA DEL CORRESPONSAL
REDACCIóN CENTRAL
Prensa Mercosur es un diario online de iniciativa privada que fue fundado en 2001, donde nuestro principal objetivos es trabajar y apoyar a órganos públicos y privados.
- ★Argentina — Una científica argentina gana 3.000 euros por fabricar celulosa bacteriana con posos de café y bagazo de cerveza, un material que podría sustituir al plástico, y lo más difícil empieza ahora
- ★España — Qué es el permafrost, por qué preocupa su deshielo y lo poco que queda en España
- ★Estados Unidos — Los geólogos de Estados Unidos avisan de que el volcán Kilauea podría volver a escupir lava esta semana, tras unas fuentes de 200 metros, y ya miden cómo se hincha su cumbre
- ★Científicos desarrollan una tecnología para convertir palas eólicas usadas en grafeno y materiales de alto valor
- ★Un estudio analizó a más de 40.000 perros y encontró señales de miedo o ansiedad en el 84% de ellos