El pesaje industrial deja de ser un instrumento aislado
El mercado mundial de básculas de grúa crecerá a una tasa anual compuesta del 4,2% entre 2026 y 2035, según el escenario de referencia del último informe de IndexBox. Llevado a su índice de mercado, eso supone pasar de una referencia de 100 en 2025 a cerca de 151 en 2035. Para un founder del sector industrial la cifra importa menos que su causa: el crecimiento no viene de vender más aparatos, sino de que el aparato deja de ser un aparato.
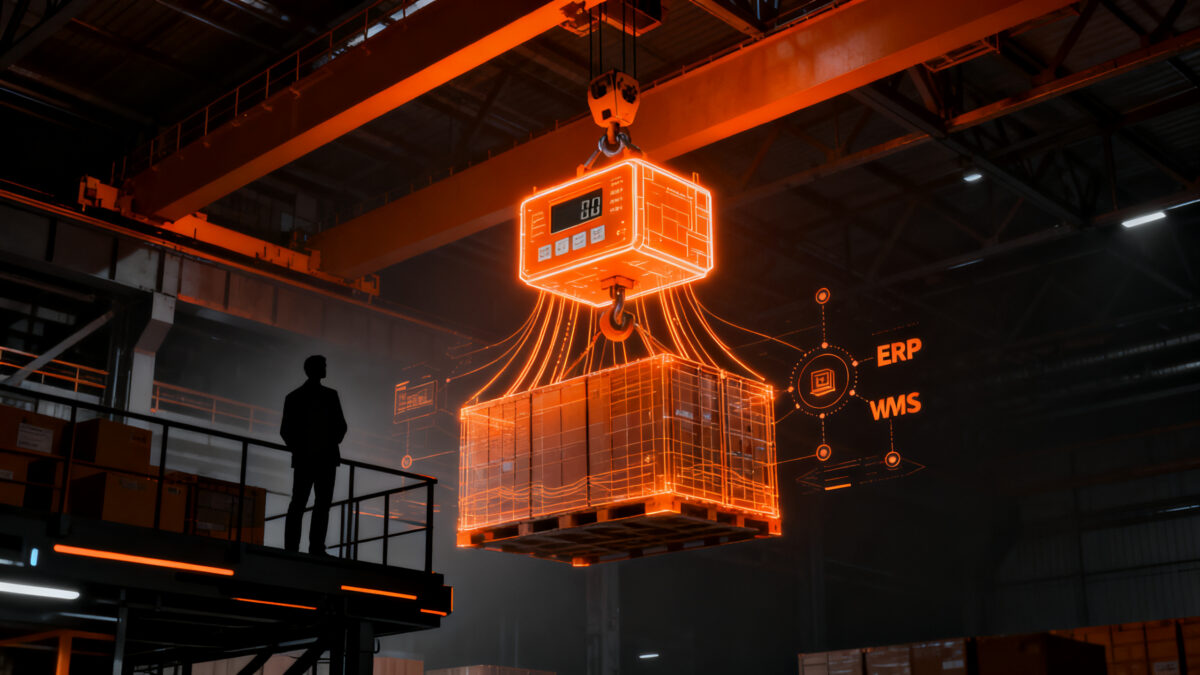
Las básculas de grúa —dispositivos que se suspenden de polipastos y grúas puente para pesar cargas en el aire— ya no se leen como instrumentos aislados, sino como nodos dentro de sistemas más amplios de manipulación de materiales y seguridad. El informe identifica tres fuerzas que remodelan la demanda a partir de 2026: la modernización de la logística portuaria y de almacenes, un cumplimiento más estricto de la seguridad laboral y la difusión de células de carga digitales con pantallas inalámbricas que envían el dato de peso directamente a plataformas ERP y WMS.
Ese cambio de estatus tiene una consecuencia comercial concreta. Cuando el peso se convierte en un dato que alimenta un sistema, el comprador deja de evaluar solo precisión y durabilidad, y empieza a evaluar integración, monitorización remota y documentación de cumplimiento normativo. IndexBox lo dice de forma explícita: las básculas digitales e inalámbricas superarán a las variantes analógicas y mecánicas precisamente porque los compradores priorizan esas tres capacidades.
¿Quién compra básculas de grúa y qué segmento pesa más?
El informe reparte la demanda en cinco bloques con cuotas estimadas. Transporte marítimo y logística concentra el 28%, y es el mayor sector de uso final: los operadores verifican el peso de contenedores y graneles durante la carga y descarga, donde el dato incide en la estiba del buque, la seguridad y el cumplimiento. Las pantallas inalámbricas permiten registrar el peso sin salir de la cabina o de la sala de control, lo que reduce los tiempos de rotación.
Le sigue fabricación y ensamblaje, con un 22%. Aquí el valor no está en pesar sino en conectar: a medida que las líneas se automatizan, las básculas se integran con sistemas PLC y MES para alimentar control de calidad y trazabilidad de materiales. Es el segmento donde la lógica de Industria 4.0 se traduce en decisiones de compra concretas.
Construcción e izado pesado aporta un 20% y es el bloque más cíclico, ligado a la actividad de obra y a la utilización de flotas de alquiler de grúas. Las básculas portátiles y de gancho dominan porque el equipo rota entre obras. Minería y canteras suma un 15% y es el segmento con mayor contenido técnico: exige modelos antideflagrantes y de gran capacidad, que alcanzan precios más altos y mejores márgenes para el fabricante.
El último bloque, chatarra y reciclaje, también con un 15%, es el que el informe señala como motor al alza más destacado. La razón es económica antes que tecnológica: el peso medido define directamente el valor de la transacción y los informes regulatorios, así que un error de medición es una pérdida de dinero real. De ahí que se prefieran modelos digitales con registro de datos y transmisión inalámbrica para integrar con inventario y contabilidad.
¿Dónde está el crecimiento? El mapa regional del mercado
Asia–Pacífico concentra el 38% del mercado y es también la región de mayor crecimiento, apoyada en inversión en infraestructura portuaria y logística, expansión manufacturera y actividad minera. China, India y el Sudeste Asiático son los mercados clave.
Norteamérica aporta el 24% y Europa el 22%. Ambos son mercados maduros donde el motor no es la expansión sino la sustitución: normas de seguridad y calibración estrictas empujan el reemplazo de básculas mecánicas envejecidas, con una demanda sostenida de modelos digitales avanzados. En Norteamérica se suma la relocalización de la producción manufacturera; en Europa, Alemania, Francia y el Reino Unido marcan el ritmo.
América Latina representa el 9% y aparece catalogada como mercado emergente en crecimiento, impulsado por inversión en minería, construcción e infraestructura portuaria, con Brasil y Chile como mercados clave. El informe advierte un rasgo que conviene tener presente: la sensibilidad al precio es mayor, aunque crece la demanda de equipos duraderos y de gran capacidad. Oriente Medio y África cierra con el 7%, con oportunidades en equipos de gran capacidad y antideflagrantes ligadas a puertos e infraestructura en Oriente Medio y a la actividad minera africana.
¿Qué puede frenar el mercado?
El propio informe equilibra su escenario con cuatro limitaciones. La primera es la ciclicidad: las recesiones en construcción y en industrias intensivas en capital pueden retrasar la compra y reducir las tasas de utilización de los equipos. La segunda es el coste inicial de las básculas inalámbricas y antideflagrantes avanzadas, que limita su adopción entre operadores pequeños sensibles al precio.
La tercera es de cadena de suministro: aunque la disponibilidad de acero y componentes electrónicos se considera estable, los plazos de entrega de células de carga y componentes de pantalla pueden generar volatilidad de corto plazo. La cuarta es regulatoria: los requisitos de certificación y calibración varían por país, lo que añade complejidad de cumplimiento y levanta barreras de entrada para fabricantes.
Sobre esa última barrera conviene hacer una lectura de oportunidad. Una norma distinta por país no solo encarece la venta: también protege a quien ya tiene red de servicio local y capacidad de certificar. El panorama competitivo sigue fragmentado entre conglomerados industriales multinacionales y fabricantes regionales especializados, y el informe enumera entre los participantes a Mettler–Toledo International, Sartorius, Rice Lake Weighing Systems, Avery Weigh–Tronix, CAS Corporation, Dini Argeo, Vishay Precision Group, HBM (Spectris), OMEGA Engineering, Kern & Sohn, Gram Group y Eilon Engineering.
¿Hacia dónde va el negocio del pesaje hasta 2035?
El escenario base no contempla una recesión mundial grave. Incorpora, en cambio, fluctuaciones cíclicas moderadas y un giro gradual hacia los modelos de alquiler y arrendamiento en los mercados desarrollados. La imagen de 2035 que dibuja el informe es la de un mercado más digitalizado, más orientado a servicios y más integrado con los sistemas de gestión de activos empresariales.
Ese último punto es el que cambia las reglas para una startup. Si el equipo se integra con la gestión de activos del cliente, el ingreso no termina en la entrega del hardware: continúa en calibración, mantenimiento, monitorización remota y actualizaciones de software. Es exactamente el tipo de ingreso recurrente que hace sostenible un negocio de hardware industrial.
¿Qué significa esto para tu startup?
Si vendes hardware industrial, empaqueta el dato, no solo el display. El informe es claro en que los compradores priorizan integración de datos, monitorización remota y documentación de cumplimiento. Una báscula con API abierta y exportación directa a ERP o WMS se defiende mejor en una licitación que una con más capacidad de carga pero sin conectividad. Antes de invertir en una nueva línea de producto, revisa si tu roadmap incluye esa capa de software.
Diseña el ingreso recurrente desde el primer contrato. El giro hacia alquiler y arrendamiento en mercados maduros, sumado al peso del servicio y la calibración en las economías consolidadas, sugiere precios mixtos: hardware más cuota de servicio. En tu modelo financiero, modela el coste de recalibración y soporte como parte del producto, no como un extra.
En América Latina, prioriza el reemplazo inteligente. Con una cuota del 9% y mayor sensibilidad al precio, el cliente minero o portuario de la región difícilmente financiará un equipo nuevo completo. La oportunidad está en el reemplazo escalonado de básculas mecánicas por modelos digitales con trazabilidad, y en ofrecer condiciones de financiamiento o alquiler que reduzcan la barrera de entrada inicial.
Si construyes software de logística, incluye el pesaje como módulo. Con el 28% de la demanda en transporte marítimo y logística y un 22% en fabricación, el dato de peso en tiempo real es una entrada natural para cualquier WMS o sistema de control de procesos. Integrar básculas de terceros convierte una fuente de datos que hoy se introduce a mano en un diferenciador de producto.
Conclusión
El mercado de básculas de grúa no crece por exceso de capacidad industrial, sino por un cambio en lo que el cliente espera del instrumento: que hable con sus sistemas, que documente el cumplimiento y que le reduzca el coste de mantenimiento. El 4,2% anual hasta 2035 es una cifra modesta, pero esconde una redistribución de valor muy concreta hacia quien resuelve la integración. Para una startup del ecosistema industrial, ese es el terreno donde se puede competir con conglomerados que llevan décadas fabricando el hardware.
Las búsquedas de contexto realizadas para este artículo no arrojaron datos sectoriales adicionales verificables, por lo que todas las cifras provienen del informe de IndexBox citado.
ACERCA DEL CORRESPONSAL
REDACCIóN CENTRAL
Prensa Mercosur es un diario online de iniciativa privada que fue fundado en 2001, donde nuestro principal objetivos es trabajar y apoyar a órganos públicos y privados.
- ★Autoridades de la UCV otorgan Doctorado Honoris Causa a Gaspare Lavegas Salinaro
- ★Oberá: detuvieron a dos jóvenes por un asalto a un conductor de DiDi Moto
- ★César Araujo refuerza los trabajos de mantenimiento y mejoramiento de caminos en Jardín América y las colonias
- ★RUIZ DE MONTOYA CELEBRA SU FE Y SUS RAÍCES EN LA 30° FIESTA PROVINCIAL DE SANTA CECILIA
- ★Estados Unidos — Biorce, IA para ensayos clínicos, apunta a Asia y compras