Liquidação, pechincha ou bagatela. Seja como for, comprar alguma coisa por menos do que ela vale parece, à primeira vista, uma oportunidade difícil de ignorar. E é justamente nesse cenário que se encontra a indústria de fundos imobiliários brasileira.
Um estudo da corretora Rico, elaborado a partir de 14 anos de histórico do IFIX — principal indicador de FIIs da bolsa —, identificou que o índice está sendo negociado abaixo do valor justo há pelo menos cinco anos, no período mais longo de desconto já registrado.
Em outras palavras, os fundos imobiliários estão baratos como nunca.
Mas, para observar o tamanho desse deságio, primeiro é preciso entender o múltiplo utilizado no levantamento: o preço sobre valor patrimonial (P/VP).
O que é o P/VP?
O P/VP pode ser separado em duas partes. A letra P corresponde a quanto os investidores estão pagando pela cota de determinado fundo imobiliário na bolsa. Portanto, é o preço de mercado do papel.
Já o valor patrimonial, representado pelas letras VP ou VPA, equivale ao patrimônio líquido do FII dividido pelo número de cotas existentes. Esse cálculo considera os ativos do veículo, incluindo imóveis e títulos de renda fixa.
A relação entre os dois (P e VP) revela se a cota está sendo negociada acima, abaixo ou em linha com o valor patrimonial do fundo.
Como exemplo, imagine que um FII tenha patrimônio de R$ 100 por cota, mas seja negociado a R$ 80 na bolsa. Nesse cenário, seu P/VP é de 0,80, o que significa que o investidor paga R$ 0,80 por cada R$ 1 de valor patrimonial.
De maneira resumida, quando o indicador está abaixo de 1, o papel é negociado com desconto em relação ao patrimônio informado pelo fundo. Quando está acima de 1, acontece o contrário.
Esse múltiplo é muito utilizado por analistas para verificar se um fundo está “barato” ou “caro” na bolsa, o que pode sugerir um bom momento de compra ou de venda.
O desconto dos FIIs
Entendido o múltiplo usado no estudo, é hora de olhar para o tamanho do desconto. De acordo com o levantamento da Rico, o IFIX fechou em 3.764 pontos em 26 de outubro, enquanto seu valor patrimonial teórico apontava para 4.587 pontos.
Isso significa uma diferença, ou um deságio, de 17,9%, equivalente a um P/VP de aproximadamente 0,82.
Para dimensionar a abrangência do movimento, dos 97 veículos imobiliários que compõem o índice, 95 eram negociados abaixo do respectivo valor patrimonial no mesmo dia.
O cenário também chama atenção pela duração. Segundo a pesquisa da corretora, o IFIX acumulava 1.340 pregões consecutivos com P/VP inferior a 1, desde 12 de maio de 2021. É o período mais longo de desconto ininterrupto da história.
O porquê do desconto
Diante de números tão expressivos, fica a pergunta: por que os fundos imobiliários estão tão descontados há tanto tempo?
Afinal, se um ativo está barato, pode haver uma boa razão para isso. Não necessariamente vale a pena comprar.
Na avaliação da própria Rico, a trajetória dos juros brasileiros ajuda a explicar esse movimento.
Em geral, quando a Selic sobe — e consequentemente o CDI também —, os investidores passam a exigir retornos maiores para manter recursos em ativos de risco, o que tende a pressionar os preços das cotas na bolsa.
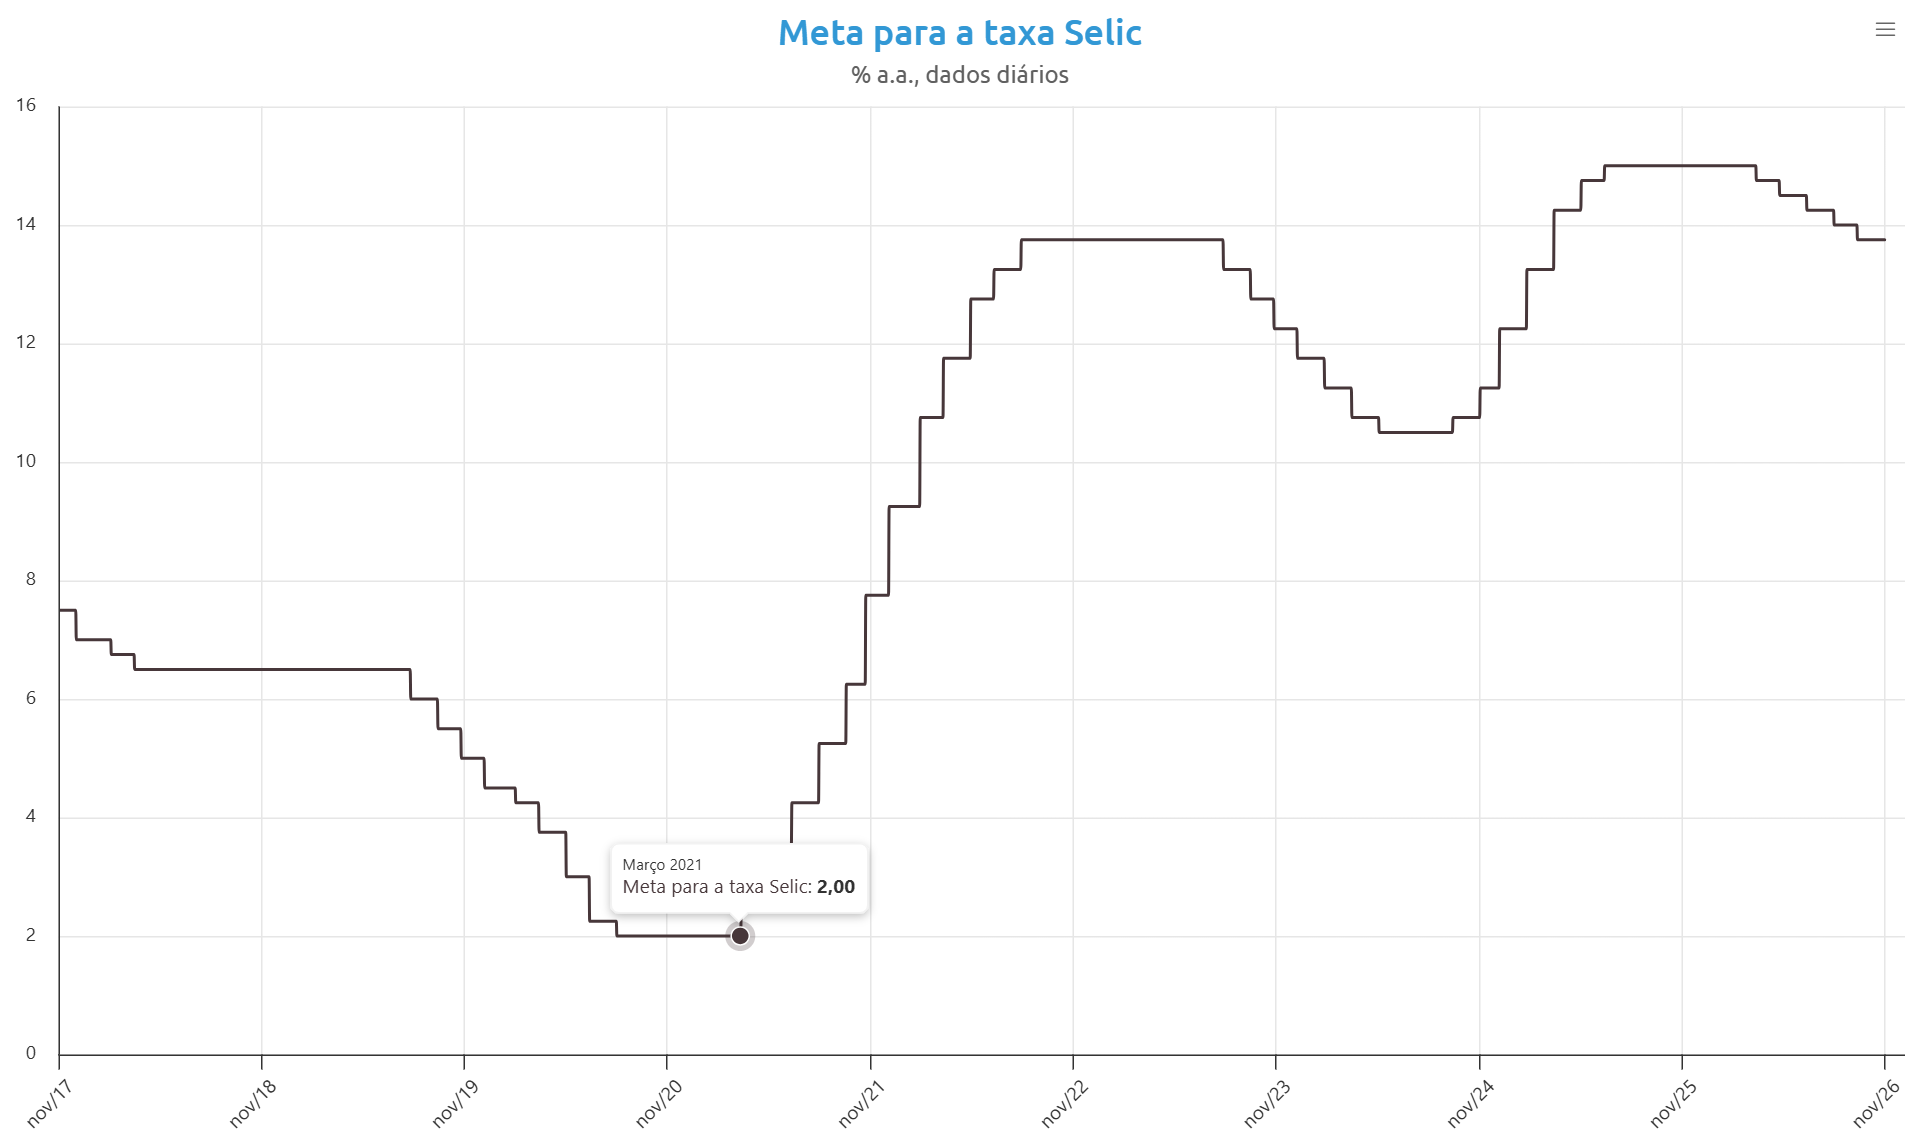
Desde 2021, por exemplo, quando saiu de 2% ao ano, a taxa básica de juros do país nunca mais voltou a um dígito. Hoje, está em 13,75% ao ano.
A Selic não conta a história inteira
Apesar da concorrência com a renda fixa, o estudo mostrou que o comportamento dos fundos imobiliários vem dependendo mais das expectativas para os juros, refletidas na curva futura, do que simplesmente do nível atual da Selic.
Um exemplo citado pela Rico ocorreu em 2023. Naquele ano, o IFIX avançou 10,1% entre abril e junho, antes mesmo de o Banco Central (BC) iniciar o ciclo de cortes da taxa básica, em agosto.
Em 2025, o movimento se repetiu: mesmo com a Selic chegando a 15% ao ano, no maior patamar em duas décadas, o IFIX subiu 21% porque os investidores perceberam que o aperto monetário estava chegando ao fim.
Já em 2026, o cenário tem sido diferente. Mesmo com cinco cortes consecutivos, que levaram a Selic de 15% para 13,75%, o P/VP do IFIX recuou 8%.
Segundo a Rico, isso aconteceu porque os juros de longo prazo subiram devido a incertezas fiscais e externas, o que pressionou as cotas apesar do afrouxamento.
| Ano | Selic no início | Selic no fim | Movimento no ano | IFIX em relação ao P/VP |
|---|---|---|---|---|
| 2022 | 9,25% | 13,75% | 5 altas | -7,30% |
| 2023 | 13,75% | 11,75% | 1º corte em agosto | 4,40% |
| 2024 | 11,75% | 12,25% | cortes + altas | -12,80% |
| 2025 | 12,25% | 15,00% | 4 altas | 9,20% |
| 2026 (até set.) | 15,00% | 13,75% | 5 cortes | -8,00% |
Quais fundos imobiliários estão mais descontados?
Embora o desconto seja generalizado, alguns segmentos chamam mais atenção quando comparados ao próprio histórico.
O levantamento mostrou que os fundos de fundos (FOFs) atingiram o menor P/VP de sua série histórica, enquanto os FIIs de lajes corporativas apresentam o menor múltiplo entre as categorias.
Veja a situação dos segmentos do IFIX:
| Segmento | Fundos no IFIX | Peso no índice | P/VP | Posição ao longo do período |
|---|---|---|---|---|
| Lajes Corporativas | 12 | 6,30% | 0,647 | mais barato que 95% dos dias |
| Híbrido | 9 | 13,10% | 0,81 | mais barato que 82% dos dias |
| Multiestratégia | 11 | 8,70% | 0,816 | mais barato que 99% dos dias |
| Fundo de Fundos | 6 | 2,30% | 0,822 | mínimo histórico |
| Shoppings | 9 | 12,50% | 0,835 | mais barato que 88% dos dias |
| Recebíveis | 36 | 34,60% | 0,87 | mais barato que 99% dos dias |
| Ativos Logísticos | 11 | 19,40% | 0,873 | mais barato que 89% dos dias |
No caso específico das lajes, o P/VP de 0,647 indica que as cotas são negociadas, em média, por aproximadamente 65% do valor patrimonial de referência.
Nesse setor, a Rico ponderou, contudo, que parte do desconto é estrutural, refletindo características como a maior sensibilidade à vacância e a defasagem natural dos laudos de avaliação em relação às condições do mercado de escritórios.
Desconto significa oportunidade de compra?
Apesar dos números, analistas da corretora fizeram uma ressalva importante: diferentemente de uma pechincha no shopping ou na feira de sábado, encontrar um FII abaixo do valor patrimonial não significa necessariamente estar diante de um ativo barato.
Isso porque o P/VP depende das premissas utilizadas na avaliação dos imóveis e dos títulos que compõem as carteiras.
Além disso, o indicador não substitui a análise da capacidade de geração de renda, da qualidade dos empreendimentos e dos riscos de cada fundo.
A Rico também destacou que a recuperação do múltiplo não tem prazo assegurado. Parte do desconto pode refletir riscos específicos dos veículos ou avaliações patrimoniais que ainda serão revisadas.
Por isso, a leitura do estudo não é de que todos os FIIs estão automaticamente em promoção, mas de que o mercado apresenta uma diferença histórica.
Quanto o investidor poderia ganhar com uma recuperação do IFIX?
Para dimensionar o potencial de uma eventual recuperação, o estudo também elaborou simulações considerando diferentes níveis de P/VP para o IFIX.
Se o P/VP do índice avançasse para 0,87, dos atuais 0,82, a valorização potencial seria de aproximadamente 6%.
Já em um cenário de retorno à paridade com o patrimônio, ou seja, com o indicador em 1, o ganho chegaria a 21,9%.
https://www.seudinheiro.com/2026/bolsa-dolar/fundos-imobiliarios-vivem-maior-desconto-da-historia-pechincha-ou-armadilha-igdl/
ACERCA DEL CORRESPONSAL
REDACCIóN CENTRAL
Prensa Mercosur es un diario online de iniciativa privada que fue fundado en 2001, donde nuestro principal objetivos es trabajar y apoyar a órganos públicos y privados.
- ★Corsan amplia ações sociais e ambientais nos 317 municípios atendidos no RS
- ★Brasil — Modelo brasileiro que estava desaparecido é encontrado morto em Paris
- ★Fundos imobiliários vivem maior desconto da história. Pechincha ou armadilha?
- ★Brasil — Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
- ★Estados Unidos — ‘Onda azul’ na urna, ‘onda vermelha’ na bolsa: o fantasma que derrubou Wall Street após a vitória democrata