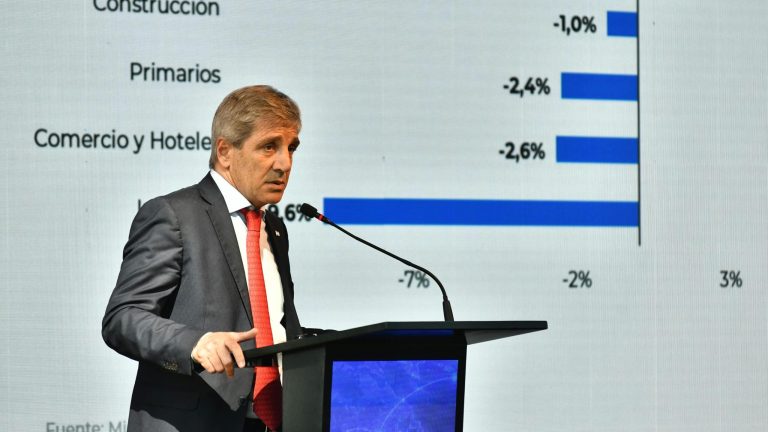
El Gobierno acaba de publicar los datos de cuentas nacionales del segundo trimestre del año. En la medición a precios constantes del año base, la única nota positiva fue la evolución de las exportaciones, que aumentaron un 2.5% respecto del primer trimestre cuando se corrigen por estacionalidad, y un 13.7% interanual. El PIB cayó un 0.6% en el segundo trimestre, el consumo privado un 2.4% y la inversión un 0.8% en las mediciones corregidas por efectos estacionales.
La inversión bruta, medida en porcentaje del PIB, fue de solo el 16,5%. Al cabo de nueve trimestres de gestión, este indicador se ubicaba entre el 21% y 23% del PIB en las administraciones de Néstor Kirchner, Mauricio Macri o Carlos Menem.
Los datos que se van conociendo de empleo, desempleo y salarios son consistentes con la información de cuentas nacionales. Estos indicadores reflejan la historia del primer semestre del año, afectado por la aceleración de la tasa de inflación que hizo pico en marzo y por la resaca de las altas tasas de interés del segundo semestre de 2025, las cuales elevaron la morosidad bancaria sobre todo de las familias. El tercer trimestre empezó con malos datos de industria y construcción, pero con una menor inflación.
En ese contexto, las variables de la economía mundial que más afectan el desempeño de la economía argentina muestran datos positivos y negativos.

Parecería que en el mundo se acabó la era de tasas de interés reales muy bajas. El menor ahorro en Asia y el aumento de la inversión privada en inteligencia artificial (IA) y en gastos de defensa de los países desarrollados parecen haber dejado atrás el período de “exceso de ahorro” (savings glut).
A nivel fiscal, los países desarrollados que no han corregido sus desequilibrios fiscales ponen presión al alza en el mercado de bonos soberanos. Por ejemplo, la tasa de interés de los bonos a 10 años del Tesoro de Estados Unidos, corregida por inflación, pasó de 1,96% real en 2025 a 2,10% en lo que va del año 2026, y a 2,52% en el mes de septiembre.
En los países emergentes, el riesgo país se redujo, lo que compensó el efecto al alza de la tasa “libre de riesgo”. Si comparamos los datos de septiembre de 2026 con el promedio del año, el riesgo medido por el EMBI global se redujo en 38 puntos básicos y el de los países de América Latina en 73 puntos básicos.
En cambio, el de Argentina solo se redujo en 12 puntos básicos, seguramente afectado por una mayor incertidumbre respecto de la posibilidad de reversión del rumbo económico en la elección presidencial de 2027.
Sin embargo, los precios internacionales de los principales productos de exportación de la Argentina han aumentado en forma apreciable. El cuadro adjunto compara la evolución de los precios de las commodities agrícolas en puerto argentino y de los precios internacionales del oro, acero, petróleo y cobre (este último Argentina todavía no lo exporta).

Se puede observar que en el mes de septiembre las commodities agrícolas tenían precios bastante más altos que los observados en 2025 (entre 4% y 34%) y que en general esos valores se habían mantenido en niveles altos durante el mes de septiembre. Un panorama similar se observa en los precios del acero, el petróleo y el oro. De mantenerse estos precios será fácil lograr un nuevo aumento de exportaciones en 2027 aun cuando la producción del agro se reduzca luego de la cosecha excepcional de este año.
En FIEL proyectamos exportaciones de u$s 103.300 millones para este año, 109.000 millones para 2027 y un balance comercial superavitario que se reduciría de u$s 27.700 millones a u$s 26.000 millones por el aumento de importaciones de algo más de u$s 7000 millones que esperamos para 2027.
La mayor tasa de interés internacional y el riesgo país de la Argentina que no cede pueden complicar la utilización de un seguro adicional que era la colocación de bonos en el mercado internacional. Pero la posibilidad de comprar reservas parece disponible, sobre todo durante el primer semestre del año antes que empiece a jugar a fondo la incertidumbre asociada al calendario electoral.
Si eso se verifica y dado que la evolución de la demanda de dinero no da mucho espacio para comprar divisas con señoreaje, habrá que sobrecolocar deuda en moneda local del Tesoro o aceptar una desinflación más lenta.
Medio: cronista.com
ACERCA DEL CORRESPONSAL
REDACCIóN CENTRAL
Prensa Mercosur es un diario online de iniciativa privada que fue fundado en 2001, donde nuestro principal objetivos es trabajar y apoyar a órganos públicos y privados.
- ★Transporte público: Piden crear el Corredor Tranviario Sur
- ★A un año de su sanción, piden que la Ciudad adhiera a la "Ley Nicolás"
- ★EUA e China discutem canal para alertar um ao outro sobre incidentes de inteligência artificial que envolvam riscos
- ★Datos positivos y negativos del contexto internacional
- ★Elecciones 2027: los 7 números que miran las empresas para armar sus presupuestos en el año electoral