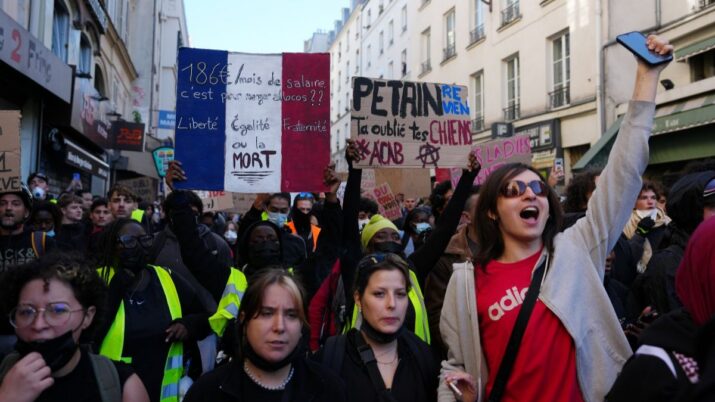
Milhares de pessoas protestaram na França e em vários países da Europa no fim de semana contra a paralisia política, o custo de vida e o estado dos serviços públicos, incluindo escolas e saúde. Aglomerações em cidades como Paris, Lyon e Marselha se transformaram em cenas dramáticas de prédios e carros incendiados, confrontos com a polícia e mais de 2.000 prisões. Nesta segunda-feira (19), o mercado sente o clima das ruas.
As ações estiveram sob pressão. O CAC, principal índice da bolsa de Paris, caiu 1,11%, com os bancos entre as maiores perdas. As demais bolsas da região também encerraram o dia com baixas de mais de 1%. O euro operou em queda em relação ao dólar e em relação à libra esterlina.
Mas é a renda fixa que conta a história das ruas nos mercados. O yield (rendimento) do título francês de dez anos subiu mais de dez pontos, ficando levemente abaixo do nível mais alto em décadas, enquanto o dos papéis de dois e ano anos avançaram seis e oito pontos, respectivamente.
O mercado de ações francês é historicamente sensível a qualquer ampliação do chamado spread OAT-Bund — o yield extra dos títulos que a França paga sobre a Alemanha, que atingiu o nível mais alto desde a crise da dívida soberana europeia no início dos anos 2010.
Os yields franceses (4,849%) também superam os da Itália (4,503%) ou da Grécia (4,332%), implicando um risco maior.
Embora a explicação técnica possa assustar o investidor pessoa física que não está familiarizado com o funcionamento desses mercados, a prática é simples (e preocupante): o aumento dos spreads dos títulos alimenta preocupações sobre o custo para as empresas levantarem capital e aumenta o temor de impostos mais altos e regulações mais rigorosas.
O Goldman Sachs não descarta uma intervenção do Banco Central Europeu (BCE) caso a liquidez dos mercados mingue, embora reforce que isso não deve acontecer agora.
Caso precise agir, a principal ferramenta para isso é o TPI, ou instrumento de proteção da transmissão, um mecanismo de compra de títulos criado pelo BCE para combater a fragmentação financeira e garantir que a política monetária seja aplicada de maneira uniforme em todos os países da zona do euro.
Os investidores de olho na França
Muitos especialistas dizem que esquecer a Europa como uma opção de investimento é o equivalente a ir à França e não ver a Torre Eiffel, mas encarar esse mercado ultimamente exige uma dose extra de sangue frio.
Os custos de referência de empréstimos da França estão atingindo o nível mais alto desde 2002, com investidores exigindo retornos maiores para emprestar para emprestar ao governo.
«Se você é um investidor internacional pensando se quer investir em títulos franceses, o que está acontece não ajuda», disse Mike Bell, chefe de estratégia de mercado da RBC BlueBay Asset Management, ao Squawk Box Europe.
Vale lembrar que a parcela da dívida francesa nas mãos de investidores estrangeiros vem subindo nos últimos anos: saiu de 48% no início de 2022 para quase 60% no início neste ano.
Os gargalos na França
A questão dos problemas da França é de natureza fiscal.
«Manifestações sobre educação escalaram para protestos contra custo de vida, declínio dos serviços públicos e frustração geral contra o governo de Emmanuel Macron» na França, dizem analistas do KBC Bank.
Segundo eles, os políticos franceses terão que fazer uma ponte entre as demandas domésticas e a pressão do mercado de títulos internacional ao navegar pelo orçamento do ano que vem.
Só que as negociações orçamentárias estão cada vez mais tensas na França e derrubaram dois dos predecessores recentes do primeiro-ministro Sébastien Lecornu nos últimos anos.
As eleições presidenciais estão marcadas para 18 de abril de 2027 e muitas pesquisas mostram que a extrema-direita de Marine Le Pen está na frente.
Segundo analistas, os credores querem um plano crível de consolidação fiscal para evitar que a França entre em uma espiral de dívida: o crescimento fraco e uma relação déficit/PIB persistentemente alta estão elevando os yields dos títulos e a conta de serviço da dívida do governo, além de ampliar ainda mais o déficit — o que pode elevar mais os custos de empréstimos.
Para a Capital Economics, a situação fiscal do país deve piorar antes de melhorar, mas o risco de contágio é limitado, diante da baixa exposição dos bancos à dívida soberana e da capacidade de atuação do Banco Central
ACERCA DEL CORRESPONSAL
JOSé CARLOS FERREIRA
José Carlos Ferreira es corresponsal de Prensa Mercosur en Río de Janeiro, Brasil, con posibilidad de desarrollar su labor periodística en todo el territorio brasileño. Cuenta con experiencia profesional en comunicación y medios, vinculada a WBP Brasil y Rede Globo de Televisão, y posee especial interés en política, noticias regionales, reportajes y entrevistas. Su incorporación fortalece la presencia de Prensa Mercosur en Brasil, aportando experiencia, contenidos y una mirada cercana a la realidad brasileña para informar y conectar al país con la agenda del Mercosur.
- ★Ruas em chamas na França, mercados pegam fogo na Europa — e isso mexe com os investimentos
- ★‘Black Monday’: 39 anos de um dos dias mais caóticos do mercado financeiro global
- ★ChatGPT e Gemini comendo poeira? Especialista em IA revela por que Claude ‘nada de braçada’ quando o assunto é investir com auxílio da tecnologia
- ★Raízen (RAIZ4): recuperação extrajudicial avançou, mas credores estão longe de saber quanto vão recuperar no fim do processo, diz BB Investimentos
- ★Reforma tributária: empresas correm para salvar créditos bilionários com o fim do ICMS