Dirección, edición y coordinación de equipos internacionales: Loredana Claudia Valean Carpa
Reglas distintas bajo un mismo techo: el mapa de Europa sobre alquileres hipotecas y desahucios en los 27
Investigación comparada en Bruselas Europa no tiene una política común de vivienda, pero si comparten una crisis en conjunto. En 2024 un 68% de los europeos vivía en propiedad mientras que el 32% restante casi 135 millones de personas pagaban alquiler. La media oculta una fractura continental importante en Alemania el 53% alquila siendo el único país donde los inquilinos son mayoría seguido por Austria con 46% y Dinamarca 39% por contrapartida en Rumanía 94% Eslovaquia 93% Hungría 92% y Croacia 91% la propiedad es casi total. Entre estos dos polos se decide el destino de millones de hogares y una batalla legal silenciosa sobre qué derechos tiene aquel que no puede pagar.
1 El mapa de tenencia cuantos inquilinos hay frente a propietarios
Usando cifras de Eurostat EU SILC 2024 y las poblaciones oficiales de cada Estado esta investigación calculó la distribución absoluta. El resultado son unos 1354 millones de inquilinos frente a 308 millones de propietarios en los 27 países. Alemania lidera el mercado de alquiler con 43,4 millones de inquilinos, seguida por Francia con 24,3, Italia 14,2, España 10,9 y los Países Bajos 7 millones sobre un total de 17,5 millones de habitantes. Las diferencias entre estas naciones reflejan modelos habitacionales distintos. Mientras en Alemania el 46,9 por ciento paga un alquiler de mercado, en Bulgaria la cifra cae apenas al 2,4 por ciento. Resulta que, si bien en el sur y este europeo la propiedad sin deudas domina, en los Países Bajos el 58 por ciento de los dueños aún mantiene hipoteca, esto explica que acumulen uno de los mayores stocks hipotecarios del continente respecto al PIB.
2 El coste del alquiler: la gran laguna estadística europea
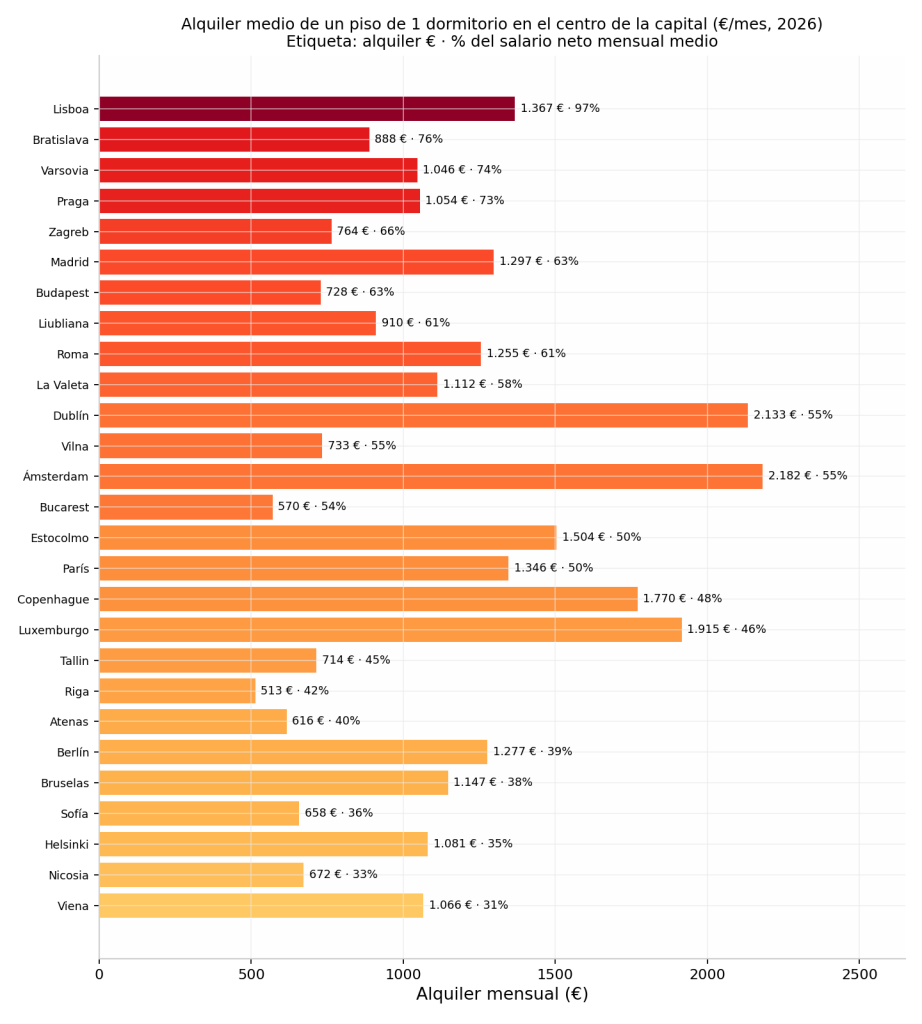
El principal hallazgo de este estudio es un vacío de gobernanza donde no existe estadística oficial armonizada sobre precios del alquiler en la Unión Europea. Eurostat apenas publica índices de evolución pero no niveles reales. Para reconstruir esta realidad hemos cruzado datos de portales inmobiliarios junto a fuentes nacionales, tomando como referencia pisos de un dormitorio en centros capitalinos para el año 2026, con el carácter meramente orientativo que ello exige. Lisboa presenta el caso más extremo: alquilar un piso de una habitación cuesta 1367 euros al mes, es el 96,8% del salario neto local. Varsovia, Praga y Bratislava exhiben cargas similares rondando el 75%. Por otro lado, Viena concentra la capital más asequible respecto a ingresos con solo un 30,6% gracias a su bolsa de alquiler social. Ámsterdam lidera los precios europeos para habitaciones amuebladas al costar de media 1073 euros.
-
Cuanto protege la ley al propietario y al inquilino
Para comparar regímenes jurídicos dispares, construimos un índice compuesto de protección al inquilino (0–100), donde ponderamos cuatro variables: regulación de rentas (30%), seguridad de tenencia y causales de desistimiento (30%), salvaguardas procesales ante el desahucio (25%) y protección a vulnerables o moratorias (15%).
El bloque del centro y norte de Europa encabezan el ranking. Alemania (88) combina una casuística estricta, la Mietpreisbremse o tope al alquiler y la Kappungsgrenze que limita la subida al 15% en tres años, junto a una clausula vital para el inquilino: el desistimiento solo es válido si el afectado demanda en tres semanas. Austria (85) limita la fianza a tres mensualidades, manteniendo topes de renta en vivienda antigua reformada. Suecia (84) todavía aplica el sistema de valor de uso, con rentas negociadas sectorialmente y desalojos excepcionales ejecutados por la autoridad administrativa (Kronofogden). Dinamarca (82) regula alquileres en su parque antiguo exigiendo tres meses de preaviso. Francia (78) conserva la trêve hivernale (1 noviembre a 31 marzo), con un juez de ejecución supervisando cada lanzamiento y la obligación de realojamiento, aunque la ley anti ocupación de 2023 aceleró el desalojo de inmuebles usurpados.
España (60) está en una posición intermedia alta después del giro regulatorio de 2026. La Ley de Arrendamientos Urbanos de 2019 y el Real Decreto-ley 26/2026, vigente desde el 1 de octubre, blinda la seguridad del inquilino evitando subidas de precios descontroladas anuales, garantizando que el contrato se rige por la Ley 29/1994 en la vivienda permanente. Este decreto fija un tope del 2% a las subidas en renovaciones, prohíbe los desahucios sin alternativa habitacional hasta 2030 y multiplica los incentivos fiscales a la venta para empresas públicas. En el terreno judicial, la novedad estructural resulta más administrativa que legal; desde el 2023, los juzgados españoles derivan de forma sistemática los desahucios de personas vulnerables a los servicios sociales para buscarles alternativas, y en Cataluña se exige una mediación previa.
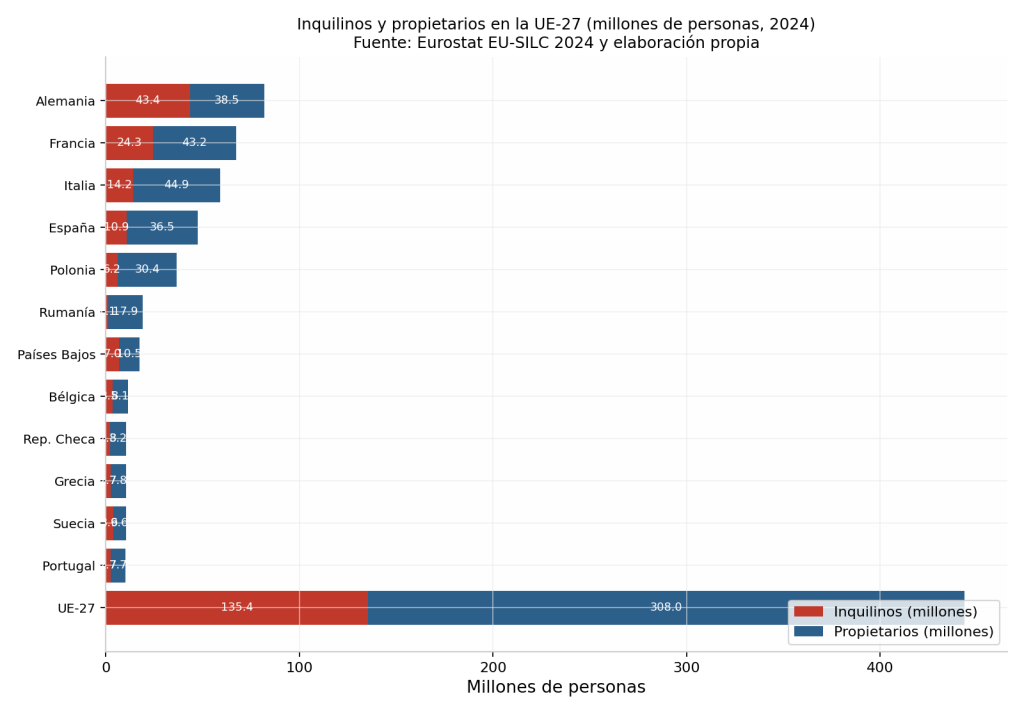
A la cola se sitúan Polonia, Rumanía, Bulgaria junto con los bálticos con 24 a 34 puntos, estos combinan la falta de control de precios con procedimientos de desalojo bastante rápidos. El preaviso suele ser de tres meses, orden judicial mediante, y la ejecución por funcionario oscila entre medio año a un año según fuentes comparadas.
El ranking que mide la protección al propietario refleja casi un espejo, aunque con sus matices; donde el inquilino goza de mayor amparo como en Alemania, Suecia, Austria o Dinamarca el dueño enfrenta procesos muy largos y caros, mientras donde el inquilino queda desprotegido tipo Bulgaria, Rumanía o Polonia el desalojo es bien ágil. Los países anglosajones de Europa, con Irlanda destacando, equilibra notificaciones largas de hasta 224 días con un mercado regido por zonas de presión de rentas, que paradójicamente, han motivado que pequeños propietarios vendan sus casas.
-
Cómo actúan los juzgados ante el impago del inquilino.
En Europa nadie permite el desalojo por mano propia porque en los 27 Estados es obligatoria una orden judicial o de ejecución. Lo que realmente varía son los tiempos y los obstáculos previos:
España: existe un juicio verbal especial ante el juzgado y un funcionario judicial se encarga del lanzamiento. Desde 2023 se aplica un filtro de vulnerabilidad por servicios sociales, aunque en Cataluña exigen mediación previa y tres meses de alternativa habitacional antes de desalojar.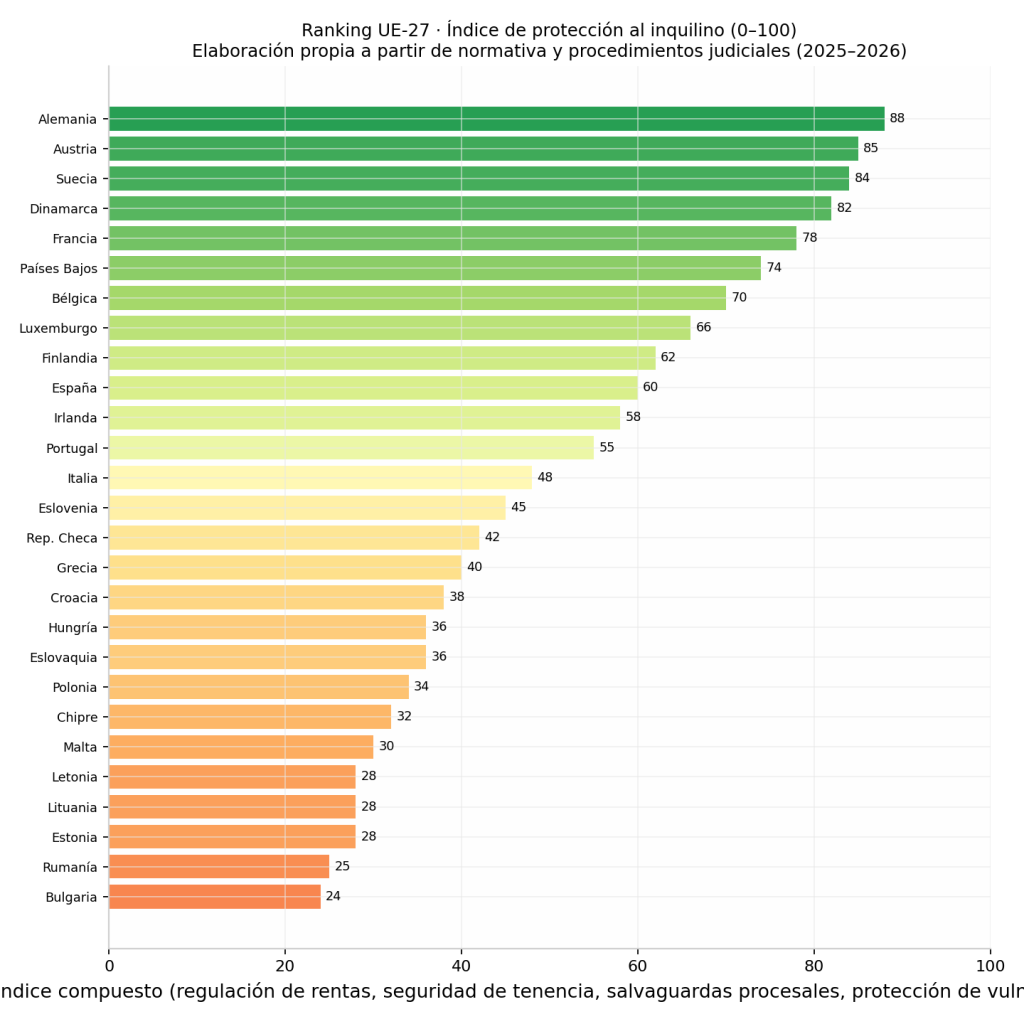
Alemania: el dueño tiene que demandar mientras que el inquilino cuenta con tres semanas para apelar. La ejecución material puede alargarse entre seis y doce meses más todavía.
Francia: está prohibido el desalojo desde el 1 de noviembre hasta el 31 de marzo. Cada lanzamiento requiere orden del juez de ejecución, intervención de un comisario de justicia y plazos mínimos de seis semanas.
Italia: el desistimiento por impago pasa por el juez de paz, pero la ejecución material es lenta —suele durar uno o dos años—, funcionando como protección de facto, a pesar de que el país reintrodujo el alquiler libre para contratos nuevos en 2023. Irlanda cuenta con plazos de notificación de 28 a 224 días según la antigüedad, aunque la vivienda familiar tiene protección especial contra desalojos durante cursos escolares y el dueño debe avisar al RTB.
Polonia Rumanía y Bulgaria tienen preavisos de tres meses, demandas civiles y ejecuciones por comisarios en tiempos cortos sin paradas estacionales.
5 El otro lado de la moneda: hipotecas y ejecuciones
La mitad de los propietarios europeos con deuda, casi 120 millones, viven mirando el tipo del BCE que tras llegar al 4% en septiembre de 2023 bajó cerca del 2%, con tipos hipotecarios nuevos sobre el 3 o 3,5% en la eurozona a lo largo de 2026. Sus consecuencias son asimétricas por el diseño institucional:
España mantiene un proceso de ejecución judicial donde se exige el impago de tres cuotas o el 3% del capital. Desde la llegada de las leyes 5 y 25 de 2019, los jueces verifican la vulnerabilidad del deudor para poder paralizar la subasta, mientras que la Ley 25 del 2022 amplió la exoneración del pasivo insatisfecho para la segunda oportunidad. Los desahucios hipotecarios ejecutados cayeron desde los casi 50 mil anuales de 2014 a cerca de 4 mil. 000 en estos últimos tiempos.
Alemania aplica la subasta forzosa, eso sí, con filtros que cuidan la vivienda habitual y una obligatoria asesoría en insolvencia; por lo tanto, ejecutar sobre hogares propios ocupados es estadísticamente raro.
En Francia, el juez de ejecución controla la saisie immobilière, permitiendo alternativas como ceder temporalmente el inmueble al acreedor, según el régimen Lemoine de 2022.
Italia tiene ejecuciones inmobiliarias sumamente lentas, las cuales se amortiguan mediante el saldo e stralcio, una quita sobre la deuda hipotecaria vigente desde 2022 para viviendas primarias.
Portugal mantiene una protección legal donde la vivienda permanente es indemorable hasta cierto valor, ofreciendo además planes para reestructurar deudas fuera de juzgados.
Países Bajos resalta por su seguro hipotecario nacional, el cual cubre esa deuda residual tras una venta forzosa, aparte de un código de conducta que nos obliga a buscar soluciones previo a la ejecución.
Grecia, siendo símbolo de la crisis del 2010, transito desde moratorias drásticas hasta las subastas electrónicas masivas desde 2018; aunque las leyes de protección para primera vivienda han expirado, todavía queda un pequeño colchón residual. El eje central es claro: en el norte y oeste la gestión resulta lenta, intervenida y cambiada por reajustes, mientras que en el este es veloz y estrictamente patrimonial.
-
El costo final: quien termina durmiendo en la calle.
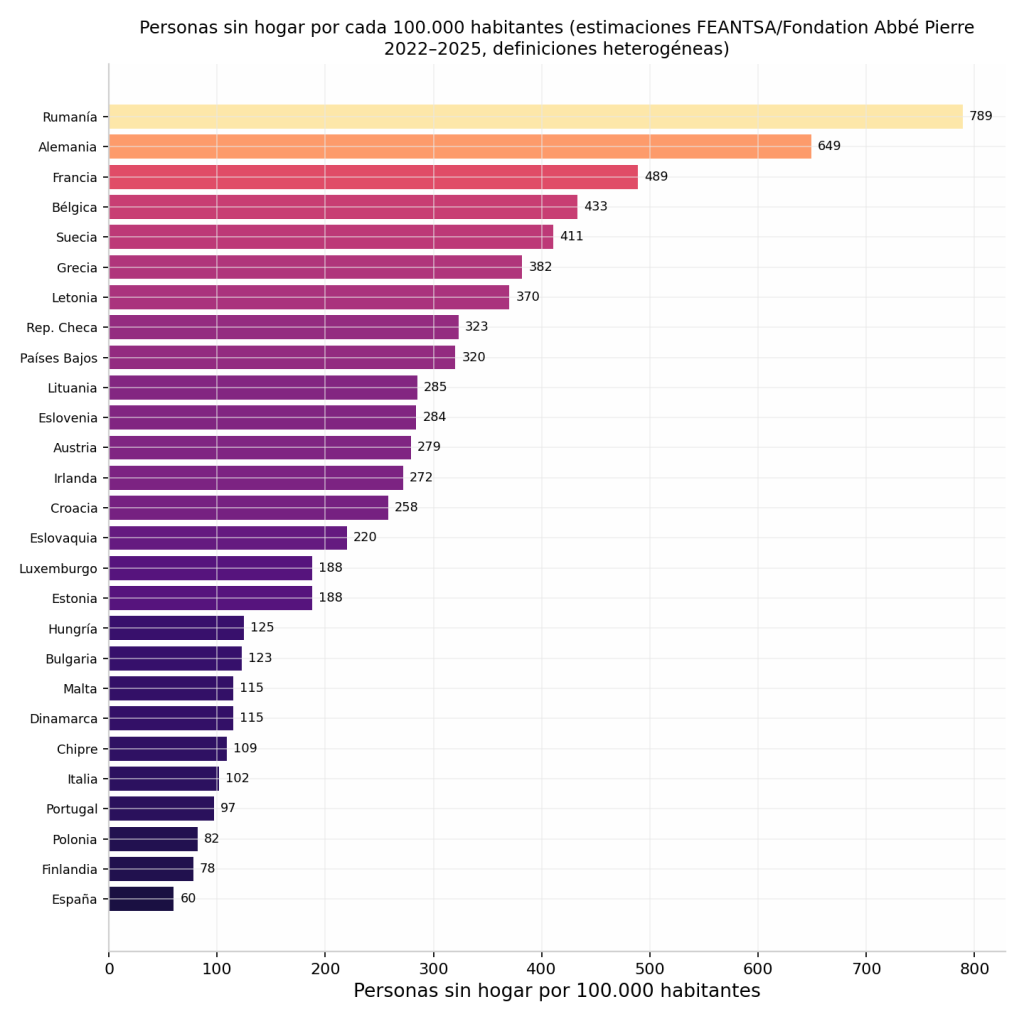
La estadística europea aquí refleja su propia vergüenza, pues FEANTSA junto a la Fondation Abbé Pierre calculan cerca de 1 440 000 personas viviendo en calles, albergues o alojamientos temporales por Europa, habiéndose detectado incrementos en 17 de los 23 países con datos actuales. Alemania, contando 531 600 individuos sin hogar fijo conforme a la evaluación que cita FEANTSA, aglutina el volumen absoluto mayor. Francia se aproxima a los 330 000, Irlanda marcó récords para enero de 2025 alcanzando los 10 683 adultos en alojamientos de emergencia, y España, teniendo unas 28 500 personas según registros oficiales, se posiciona en una media europea baja por tasa relativa de 60 sobre 100 000 habitantes frente a los 649 alemanes o los 789 rumanos.
Cuántos de estos sin hogar llegaron a la calle por culpa de un desahucio. Aunque los datos de origen no están completos, el patrón resulta consistente. En Irlanda, acabar contratos privados se volvió la forma principal en que las familias caen en sinhogarismo. FEANTSA documenta que la pérdida del alquiler es de las tres causas mayores en Europa occidental; irónicamente sucede seguido a subsidios públicos, como el HAP irlandés, que inflaron el mercado y subieron los precios. En España, entidades tipo Cáritas y la PAH atribuyen un tercio de casos sobre exclusión residencial a embargos o desahucios. Por el este, donde el alquiler es algo residual, el sinhogarismo viene más de la migración, instituciones o exclusión rural.
7 Conclusión la protección entendida como decisión política
El escalafón final con Alemania Austria Suecia y Dinamarca liderando y Bulgaria Rumanía junto a los bálticos al fondo no responde a la riqueza sino a una determinación histórica elegir si la vivienda es un derecho o solo un activo. Aquellos países protegiendo más al inquilino asumen el coste en liquidez del mercado con menos oferta según los propietarios y sufren más gente durmiendo en la calle al fallar el sistema mientras los otros pagan con exclusión residencial masiva tras cualquier mala racha. España mediante su decreto de octubre 2026 eligió moverse hacia el primer grupo. Este mapa deja abierto si la Unión Europea que acaba de abrir el debate sobre una posible Ley de Vivienda Asequible está dispuesta convertir la excepción alemana en su estándar comunitario. Metodología y datos se basan en: Eurostat EU SILC 2024 2025 para tenencia y las publicaciones interactivas sobre vivienda en Europa de Eurostat. También incluimos los informes de FEANTSA y Fondation Abbé Pierre acerca de la exclusión habitacional en Europa 2024 2025. Utilizamos portales inmobiliarios nacionales para precios de referencia, aunque son solo indicativos y conteos nacionales de sinhogarismo que resultan heterogéneos según la definición y el año. Elaboramos índices de protección propios partiendo de la normativa o la práctica procesal citada. Los gráficos son descargables más abajo.
ACERCA DEL CORRESPONSAL
FRANCISCO JAVIER MARíN MAURI
Me lincencié en psicología por la Universidad de Sevilla. estudios de virología por la Universidad jhons Hopkins y estudios de virus respiratorios emergentes por la O.M.S. Doctorado en neuropsicología por la Universidad de Sevilla. Especialista en Violencia sobre la mujer y en mediación de conflictos sociales.
Llevo desde 1987 ejerciendo la psicología y cada vez pienso más que muchas personas se van de este mundo sin quitarla el sello de fábrica de sus cerebros. Anduve durante casi dos años por varios países africanos para poder realizar mi tesis doctoral sobre el VIH. Ahí aprendes que el poder de la ciencia consiste en tener la suficiente humildad para ejercitar el sentido común que es, por cierto, el menos común de los sentidos.