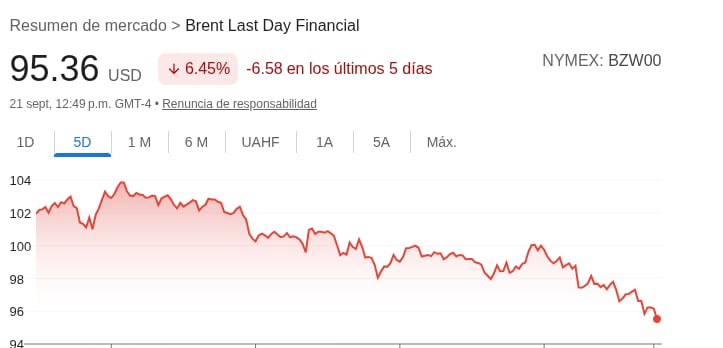
El pasado 30 de junio, el precio del petróleo estaba en 72 dólares y hace apenas 6 días se encontraba por encima de 100 con el único fundamento que aporta la incertidumbre sobre la guerra en Iran.
Para Argentina, país que sabe del impacto de los mercados en su economía, el saldo no puede ser más paradojal, ya que más dólares entran por la floreciente Vaca Muerta, pero ellos traen consigo otros problemas.
En las últimas 5 ruedas, el precio internacional del petróleo empezó a moderarse. El Brent volvió a ubicarse por debajo de los US$ 100 por barril, impulsado por expectativas de una posible reapertura del diálogo entre Estados Unidos e Irán y por señales de recuperación parcial de las exportaciones sauditas.
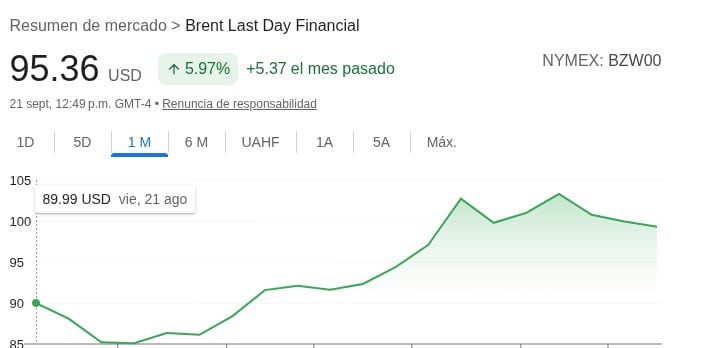
La corrección, sin embargo, no cambia la discusión de fondo. Para la Argentina, el petróleo dejó una enseñanza incómoda durante las últimas semanas.
Petróleo caro: ¿bueno, malo o ambas?
La paradoja aparece con claridad en dos informes privados elaborados por la Gerencia de Estudios Económicos del Banco Provincia y por Suramericana Visión.
Según postulan, el petróleo caro mejora la cuenta corriente porque genera más exportaciones y más dólares para el Banco Central, pero al mismo tiempo puede endurecer las condiciones financieras internacionales al alimentar la inflación en Estados Unidos y forzar una política monetaria más restrictiva de la Reserva Federal.
En otras palabras, el petróleo abrió una canilla de dólares mientras estrechaba otra.
Según el Banco Provincia, la liquidación proveniente de operaciones de bienes y servicios del sector petrolero creció 45% entre enero y julio respecto del mismo período del año anterior, aportando u$s 1.200 millones adicionales.
Además, el sector ingresó 5.500 millones más que el promedio registrado entre 2020 y 2023.
Ese flujo ayudó a sostener las compras de divisas del Banco Central y reforzó el papel de Vaca Muerta como uno de los principales generadores de dólares de la economía argentina.
Pero el petróleo tuvo un segundo efecto, mucho menos favorable. El encarecimiento de la energía también alimentó la inflación estadounidense.
El Banco Provincia destaca que el aumento de los combustibles explicó buena parte de la aceleración de los precios en Estados Unidos durante 2026, un factor que terminó influyendo sobre la decisión de la Reserva Federal de volver a subir la tasa de interés por primera vez desde 2023.
Suramericana llega a una conclusión similar. La consultora sostiene que la suba de 25 puntos básicos decidida por la Fed vuelve más difícil que la Argentina pueda acceder a financiamiento internacional en condiciones sostenibles durante 2027 y aumenta la importancia de mantener un nivel elevado de reservas internacionales.
Cuando las tasas estadounidenses aumentan, los bonos del Tesoro ofrecen mayores rendimientos y parte del capital que normalmente buscaría oportunidades en mercados emergentes vuelve a Estados Unidos.
Deuda externa, tasas y reservas, la ecuación 2027
Ese cambio de escenario adquiere especial importancia para la Argentina. El año próximo vencen más de 20.000 millones entre deuda con el mercado, compromisos con el FMI y Bopreal.
Una parte relevante del programa financiero del Gobierno supone volver a emitir deuda para afrontar esos pagos. El problema es que ese regreso al mercado se produce en un contexto mucho más exigente.
Banco Provincia recuerda que el Presupuesto contempla emisiones por el equivalente a unos u$S 11.000 millones en Bonares, mientras que el riesgo país volvió a superar los 500 puntos básicos, encareciendo el costo del financiamiento.
Suramericana agrega otro elemento ya que con tasas internacionales más elevadas, el Gobierno necesita fortalecer las reservas y evitar que los pagos netos al FMI se vuelvan negativos para sostener la confianza del mercado.

Una baja del crudo que no despeja la incertidumbre
La caída del Brent durante las últimas ruedas alivió parte de la tensión que dominó al mercado energético en septiembre.
El descenso respondió principalmente a las expectativas de un posible canal diplomático entre Washington y Teherán y a señales de recuperación parcial de las exportaciones sauditas.
Sin embargo, los analistas advierten que esa corrección no implica que el conflicto geopolítico haya quedado atrás.
Los riesgos sobre la oferta de crudo en Medio Oriente continúan presentes y buena parte de la baja reciente responde a una reducción de la prima de riesgo que el mercado había incorporado durante la escalada de tensión, más que a una normalización definitiva del escenario. Por eso, el dilema para la Argentina sigue vigente.
Medio: cronista.com
ACERCA DEL CORRESPONSAL
REDACCIóN CENTRAL
Prensa Mercosur es un diario online de iniciativa privada que fue fundado en 2001, donde nuestro principal objetivos es trabajar y apoyar a órganos públicos y privados.
- ★Martín Menem admitió errores del Gobierno: “Podríamos haber sido un poco más incisivos en la comunicación”
- ★Marín y Quirno mantendrán reuniones en EE.UU. para cerrar acuerdos financieros para la energía y minería
- ★En plena misión del FMI, Economía define cómo pagará un nuevo vencimiento
- ★Agosto 2026 igualó al mes más caliente en la historia del planeta
- ★Por qué el 21 de septiembre todo el mundo regala flores amarillas