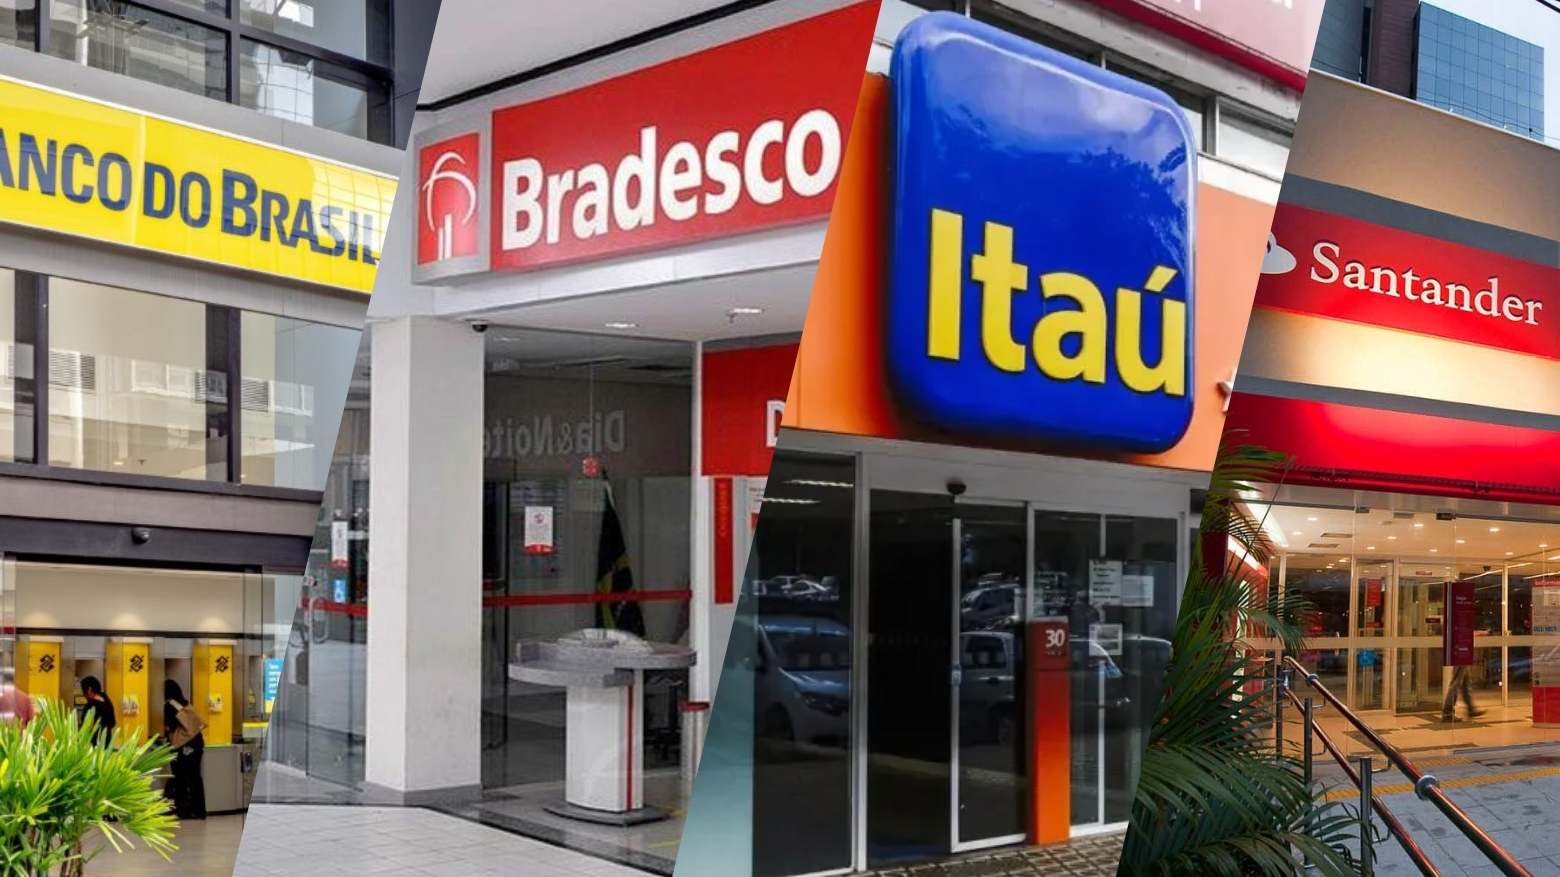
A piora para a economia em 2027 deverá bater nos bancos e é melhor se preparar. Pelo menos na visão do Safra, que fez uma ‘limpa’ da sua cobertura.
Os analistas Daniel Vaz e Rafael Nobre rebaixaram a recomendação do Banco do Brasil (BBSA3) de neutra para venda, com preço-alvo de R$ 19 (antes em R$ 26).
Sobrou também para o Bradesco (BBDC4). A recomendação passou de compra para neutra, com preço-alvo de R$ 17 (antes em R$ 22). Até o Itaú (ITUB4) teve suas projeções tesouradas: passou de compra para neutro, com preço-alvo de R$ 47, contra R$ 51.
A tese central dos analistas é de que os bancos vão ter que levantar as mangas para passar pelo ambiente mais desafiador, o que inclui crédito mais fraco, custo de crédito maior e riscos altos na qualidade de ativos.
Mais do que isso, os vencimentos para empréstimos a PMEs (pequenas e médias empresas) com garantia governamental também vão pressionar as provisões no curto prazo.
Outro ponto é que 2027 pode conhecer uma recessão, ou seja, um encolhimento da economia, o que não seria nada favorável para os bancos.
Nessa história, apenas uma ação se salvou: o Nubank (NU), que ainda possui recomendação de compra, com preço-alvo de US$ 15.
O Inter (INTR), por sua vez, tem a recomendação mantida em neutra, com preço-alvo de US$ 5, antes em US$ 7.
A recessão pode bater à porta
O Safra recorda que as famílias já deixaram de ser o motor do crescimento do PIB (Produto Interno Bruto) em meio ao alto endividamento. Enquanto isso, a atividade comercial permanece fraca e a renda cada vez menor em meio aos juros altos.
Já o governo terá que segurar o cheque. Os analistas preveem um menor espaço para gastos públicos, o que pode ter impacto sobre o crescimento.
O Banco Central já considera testes de estresse que incluem a possibilidade de recessão. No pior dos cenários, haveria queda significativa no consumo das famílias e na formação bruta de capital fixo a partir do 4º trimestre de 2027.
Banco do Brasil rebaixado
O banco tomou o segundo rebaixamento para venda em uma semana, após o Citi rebaixá-lo. Segundo o Safra, o capital deverá limitar os dividendos em 2027. Já as soluções de crédito devem gerar impactos para o ROE (retorno sobre o patrimônio líquido).
A qualidade de crédito é outro problema. No agronegócio, os produtores continuam em maus lençóis. A taxa de pagamentos em dia foi de 75% em julho e ainda não apresentou melhora.
Ainda segundo os analistas, o programa de renegociação pode ajudar, mas ainda não parece suficiente para resolver os problemas subjacentes.
Há ainda um problema que a gestão do BB terá que resolver: o capital.
Isso porque teve prejuízo de R$ 8,2 bilhões antes dos impostos no 1S26 (segundo os cálculos do Safra), transformando créditos tributários relacionados a provisões em prejuízos fiscais acumulados, totalmente deduzidos do CET1.
O CET1 (Common Equity Tier 1 ou Principal de Tier 1) é o capital de maior qualidade e liquidez de um banco, implementado sob as regras do Acordo de Basileia III para garantir que a instituição consiga absorver perdas imediatamente em momentos de crise financeira.
Enquanto isso, há outro sinal de alerta: o patrimônio líquido tangível caiu de 52% para 42% em apenas um trimestre. “Nesse contexto, vemos risco de queda em nossa estimativa de 10,3% para o CET1 no final de 2027”.
Bradesco também sofre
Para o Safra, o principal risco do Bradesco mora no balanço patrimonial. Os analistas lembram que o banco até tem feito sua parte.
Superou os concorrentes em negócios que exigem uma visão mais construtiva das condições de crédito, principalmente em DCM/empresas e empréstimos para PMEs.
Também liderou o ranking de originação de dívida nos mercados de capitais nos últimos meses.
O problema, segundo o Safra, é que, como dito, o governo pode tirar o pé do acelerador e dar menos apoio às pequenas e médias empresas.
“A incerteza sobre o apoio orçamentário federal necessário para sustentar esses programas em larga escala”, afirma.
Por outro lado, os analistas saudaram o aumento de capital de R$ 10 bilhões, que agora vem bem a calhar diante das incertezas com a economia.
“Isso deve deixar o banco mais bem preparado para navegar em um ambiente mais difícil do que estava há seis meses”.
Até o Itaú
Os analistas ainda consideram o Itaú o banco mais defensivo e que deverá sofrer menos com o corte nas projeções de lucro, de aproximadamente 5% nos próximos dois anos.
Ademais, o banco tem um bom colchão para aguentar o tranco (patrimônio líquido tangível equivalente a 55% da carteira).
No entanto, diz o Safra, o cenário macroeconômico potencialmente desafiador não torna nenhum banco imune a crises.
Do lado da execução do Itaú, os analistas dizem que ela deve se manter impecável. Os analistas calculam crescimento de receita na casa de um dígito médio. Porém, o custo de crédito deverá ser monitorado.
“A forte cobertura e as reservas de provisionamento do Itaú oferecem proteção, mas maiores despesas com provisionamento podem absorver o benefício da disciplina de custos”.
Sobrou o Nubank
A ação do Nubank até sofreu corte, de US$ 19 para US$ 15. Porém, a recomendação ainda é de compra. Para os analistas, porém, o roxinho possui um relacionamento com o cliente melhor, o que pode poupar a inadimplência.
“Nossa análise do ciclo de crédito revelou um crescimento mais forte em empréstimos ao consumidor e inadimplências mais estáveis em cartões de crédito no segmento prudencial S2, no qual o Nu é um dos principais contribuintes”.
Mesmo assim, o Safra diz que a inadimplência em empréstimos pessoais exige cautela.
Há um outro bastião ao qual o Nubank poderia se agarrar: o México. Segundo os analistas, o país oferece oportunidades além do crédito. Por ser regulado como banco, pode ter acesso a outros relacionamentos, como fornecedores de folha de pagamento.
Já um incentivo do governo aos pagamentos digitais, incluindo a redução gradual do uso de dinheiro em postos de gasolina e rodovias com pedágio, pode acelerar a atividade das contas, os depósitos e as vendas cruzadas.
Porém, o investimento nos Estados Unidos é visto com mais ceticismo, com os investimentos pressionando as despesas operacionais de curto prazo antes de retornos visíveis.
“Damos à administração o benefício da dúvida antes do Dia do Investidor, onde uma alocação de capital mais clara e metas de lucratividade devem ajudar a delinear a oportunidade”.
https://www.moneytimes.com.br/safra-faz-alerta-e-rebaixa-bb-bbsa3-para-venda-bradesco-bbdc4-e-itau-itub4-pegam-carona-e-so-uma-acao-se-salva/
ACERCA DEL CORRESPONSAL
REDACCIóN CENTRAL
Prensa Mercosur es un diario online de iniciativa privada que fue fundado en 2001, donde nuestro principal objetivos es trabajar y apoyar a órganos públicos y privados.
- ★Localiza tem lucro de R$ 1,1 bilhão no 3º trimestre em resultado dentro das expectativas
- ★Vivara (VIVA3) registra lucro líquido ajustado de R$ 119,9 milhões no 3T26, recuo de 22,2%
- ★Lucro da Ânima (ANIM3) mais que dobra para R$ 88,7 mi no 3º trimestre
- ★Tesla vai encerrar produção do Cybertruck na fábrica do Texas, diz Musk
- ★Sabesp (SBSP3), Lojas Renner (LREN3), Suzano (SUZB3) e outros destaques desta sexta-feira (6)