A Lei Complementar 225/2026 chega ao ordenamento jurídico tributário brasileiro com a promessa de assegurar garantias aos contribuintes. Logo no artigo 4º, inciso VII, garante a todo sujeito passivo o direito de recorrer, ao menos uma vez, de decisão que lhe seja contrária. Trata-se de garantia nacional, oponível inclusive a entes federativos que não possuam estrutura recursal própria, como desdobramento natural dos princípios do contraditório e da ampla defesa, já previstos na Constituição Federal.
No entanto, alguns capítulos adiante, ao disciplinar a figura do devedor contumaz, a mesma lei sujeita esse contribuinte, devidamente qualificado como tal, ao rito do contencioso administrativo de pequeno valor, retirando do Conselho Administrativo de Recursos Fiscais (Carf) a competência para julgar seu recurso voluntário e transferindo-a às turmas recursais das Delegacias de Julgamento (DRJ) da própria Receita Federal.
Fica, então, a seguinte pergunta: o direito ao recurso administrativo, assegurado nas disposições iniciais da lei, permanece efetivamente preservado quando o julgamento é atribuído a órgão integrado à mesma estrutura administrativa responsável pela autuação do contribuinte?
A resposta exige análise que vá além da mera existência formal de mais de uma instância recursal. Isso porque, além de garantir um segundo exame da controvérsia, o direito ao recurso também pressupõe salvaguardas institucionais capazes de assegurar independência, imparcialidade e efetividade no controle da decisão recorrida. É justamente esse conjunto de garantias que o Código de Defesa do Contribuinte anuncia em suas disposições inaugurais, mas acaba por esvaziar em relação ao devedor contumaz.
A composição paritária do Carf é um dos principais elementos de legitimidade do contencioso administrativo federal. Como é sabido, suas turmas ordinárias são compostas por seis conselheiros, sendo três representantes da Fazenda Nacional e três representantes dos contribuintes. Essa composição heterogênea reúne diferentes perspectivas, favorece o debate técnico efetivo e reduz o risco de decisões polarizadas. Em colegiados homogêneos, ao contrário, a deliberação tende a se tornar menos plural e mais suscetível aos vieses inerentes à visão institucional da própria estrutura administrativa.
Formalmente, pode-se sustentar que a garantia do artigo 4º, inciso VII, foi preservada, pois o contribuinte qualificado como devedor contumaz continua tendo acesso a uma segunda instância administrativa, agora nas turmas recursais da DRJ. Contudo, sendo as turmas recursais das DRJs formadas exclusivamente por auditores fiscais, muitas vezes da mesma carreira e, em alguns casos, da mesma unidade responsável pela lavratura do auto de infração, tal solução tem o risco de esvaziar justamente o que sustenta a legitimidade e a finalidade do controle recursal. Além disso, as turmas das DRJs, ao contrário do Carf, não detêm a prerrogativa de afastar portarias e instruções normativas ilegais.
Essa fragilidade não é exclusiva do devedor contumaz, pois, se a ausência de paridade nas DRJs compromete a legitimidade do julgamento, o mesmo vale para todo o contencioso administrativo de pequeno valor, também submetido a esse órgão, sem acesso ao Carf.
Essa restrição ao alcance da garantia recursal pode ser tecnicamente qualificada como uma “sanção política”, um meio indireto e ilegítimo de coerção que o Estado utiliza para forçar o pagamento de tributos pela imposição de obstáculos ao exercício de direitos fundamentais.
O Supremo Tribunal Federal (STF) possui jurisprudência consolidada sobre o tema, considerando inconstitucionais tais medidas. No julgamento do Recurso Extraordinário 647.885, com repercussão geral (Tema 732), a Corte decidiu ser inconstitucional a suspensão do exercício profissional por inadimplência de anuidades, por entender que a medida é desproporcional e viola a razoabilidade e o devido processo legal, especialmente quando o Fisco dispõe de meios próprios para a cobrança de seus créditos.
De forma análoga, a supressão do direito do contribuinte a um reexame por um órgão paritário e imparcial, como o Carf, funciona como uma penalidade processual que fragiliza desproporcionalmente a sua defesa. Trata-se de uma restrição a uma garantia fundamental (o devido processo legal administrativo) com o objetivo de coagir o pagamento do débito, configurando, assim, uma sanção política vedada pelo ordenamento constitucional.
Receba de graça todas as sextas-feiras um resumo da semana tributária no seu email
A crítica recai, portanto, sobre a forma como a consequência imposta ao contribuinte qualificado como devedor contumaz, de submeter os seus recursos ao rito do contencioso administrativo de pequeno valor, compromete a efetividade da garantia recursal prevista pela própria LC 225/2026. Ao retirar desse contribuinte o acesso ao julgamento paritário do Carf e submetê-lo a uma instância composta exclusivamente por auditores fiscais, a lei transforma uma garantia anunciada como universal em um direito de alcance seletivo.
Nesse sentido, a coerência normativa do Código de Defesa do Contribuinte exige uma reflexão cuidadosa sobre a compatibilidade entre a garantia instituída como norma fundamental da relação tributária e a restrição imposta no regime específico do devedor contumaz.
https://www.jota.info/opiniao-e-analise/colunas/women-in-tax-brazil/quando-o-codigo-de-defesa-do-contribuinte-deixa-de-defender-o-contribuinte
ACERCA DEL CORRESPONSAL
REDACCIóN CENTRAL
Prensa Mercosur es un diario online de iniciativa privada que fue fundado en 2001, donde nuestro principal objetivos es trabajar y apoyar a órganos públicos y privados.
- ★Carabobo: Bodegas Sacas realizó jornada integral en la parroquia San Blas
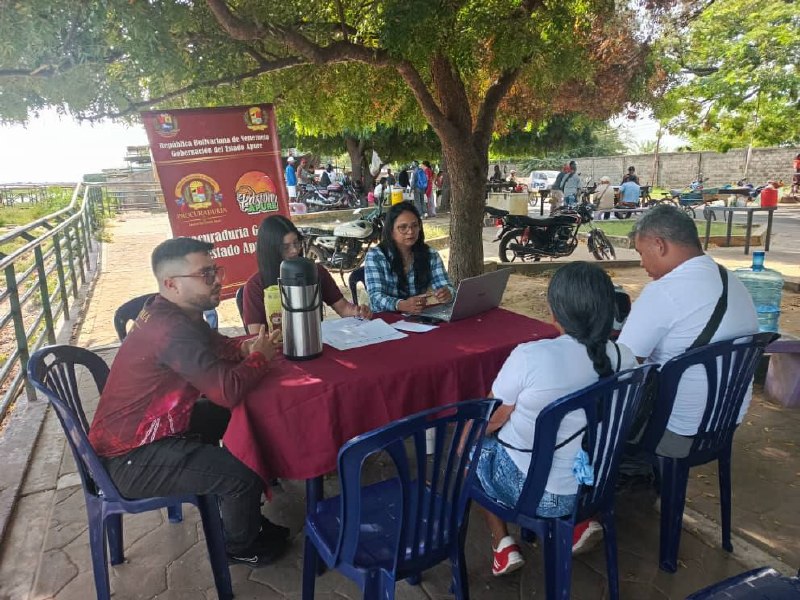
- ★Apure: ofrecen asesorías jurídicas gratuitas al sector pesquero de San Fernando
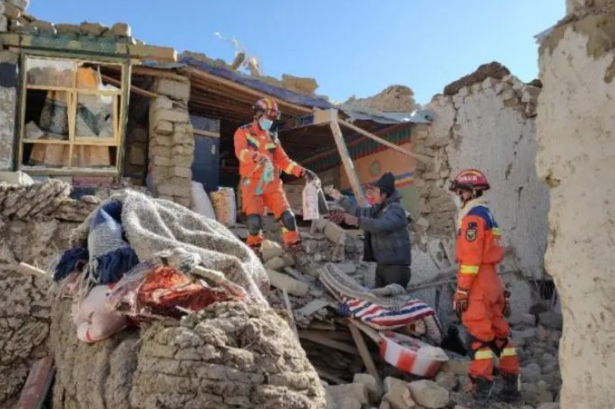
- ★Venezuela expresa solidaridad con China tras el terremoto de 7,0 en Tíbet
- ★Lluvias y granizo dejaron 26 emergencias en Quito el 22 de octubre
- ★Ataque a tiros deixa 1 morto e 4 feridos na França